लोन रिकवरी एजेंट परेशान करे तो क्या करें
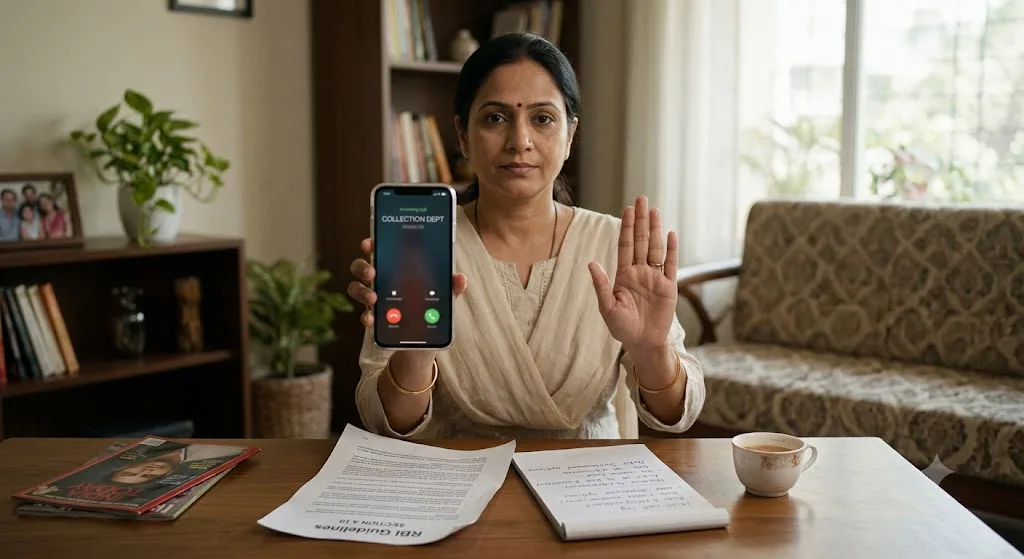
लोन रिकवरी एजेंट परेशान करे तो सबसे पहले शांत रहें, कॉल का रिकॉर्ड रखें और RBI के नियम याद रखें। एजेंट सुबह 8 बजे से पहले या शाम 7 बजे के बाद कॉल नहीं कर सकता। वह धमकी या गाली-गलौज भी नहीं कर सकता। गलत व्यवहार पर पहले कर्ज़दाता से, फिर RBI से शिकायत करें।
Mohit Juneja
Reviewed by FREED India, Debt Resolution Specialists
 4.7/5
 ₹3,200Cr+
 20,000+
 20,00,000+4.7/5₹3,200Cr+20,000+20,00,000+
KEY TAKEAWAYS

एजेंट परेशान करे तो शांत रहें। हर कॉल और संदेश का रिकॉर्ड रखें।
RBI के अनुसार सुबह 8 बजे से पहले और शाम 7 बजे के बाद रिकवरी कॉल मना है।
धमकी या गाली-गलौज नहीं चलेगी। कर्ज़दाता अपने एजेंट के व्यवहार के लिए ज़िम्मेदार है।
पहले कर्ज़दाता को शिकायत दें। 30 दिन में हल न हो तो RBI के CMS पोर्टल पर जा सकते हैं।
RBI लोकपाल उत्पीड़न या मानसिक पीड़ा के लिए 3 लाख रुपये तक का मुआवज़ा दे सकता है।
लोन रिकवरी एजेंट परेशान करे तो सबसे पहले क्या करें?
रात के 8:30 बजे हैं। फोन फिर बज रहा है। दूसरी तरफ से आवाज़ रूखी है, और बात धमकी जैसी लग रही है। आप डर जाते हैं। घर वाले पूछते हैं, "किसका फोन था?" और आप कुछ बोल नहीं पाते।
अगर आपके साथ ऐसा हो रहा है, तो आप अकेले नहीं हैं। EMI छूट जाना शर्म की बात नहीं है। नौकरी जाना, बीमारी या काम में मंदी किसी के साथ भी हो सकती है। पर कर्ज़ की वजह से आपकी इज़्ज़त या शांति कोई नहीं छीन सकता।
तो लोन रिकवरी एजेंट परेशान करे तो क्या करें? ये 5 काम तुरंत करें:
शांत रहें, बहस न करें। गुस्से या डर में कही गई बात बाद में आपके खिलाफ इस्तेमाल हो सकती है। धीरे और साफ बात करें।
तारीख, समय, नंबर और एजेंट का नाम लिखें। एक छोटी नोटबुक या फोन में नोट बना लें। हर कॉल के बाद लिखें।
कर्ज़दाता का नाम और अपना लोन नंबर पूछें। कर्ज़दाता यानी वह बैंक या NBFC (गैर-बैंकिंग वित्त कंपनी) जिसने लोन दिया। एजेंट को बताना चाहिए कि वह किसकी तरफ से कॉल कर रहा है।
फोन पर किसी भुगतान का वादा न करें। दबाव में किया गया वादा आपको और मुश्किल में डाल सकता है। कहें, "मुझे लिखित में भेजिए।"
अपने अधिकार जान लें। अगले हिस्से में RBI के नियम साफ-साफ दिए गए हैं।
एक बात समझना ज़रूरी है। हर रिकवरी कॉल उत्पीड़न नहीं होती। अगर EMI बकाया है, तो कर्ज़दाता को आपसे संपर्क करने का हक है। विनम्र याद दिलाना, सही समय पर कॉल या लिखित नोटिस सामान्य बात है।
सीमा तब पार होती है जब धमकी, गाली, बार-बार परेशान करना या गलत समय पर कॉल होने लगें। ऐसे में आपके पास साफ अधिकार और साफ रास्ते हैं।
कर्ज़ वसूली को और गहराई से समझने के लिए हमारी ऋण वसूली का मतलब गाइड पढ़ें। अब देखते हैं कि RBI के नियम क्या कहते हैं।

रिकवरी एजेंट कब तक कॉल कर सकता है और कब सीमा पार होती है?
RBI ने रिकवरी एजेंटों के लिए साफ नियम बनाए हैं। ये नियम हर उस बैंक और NBFC पर लागू हैं जो RBI के अधीन आते हैं। इन्हें जानना आपकी सबसे बड़ी ताकत है।
RBI के मुख्य नियम:
कॉल का समय। रिकवरी कॉल सुबह 8 बजे से पहले या शाम 7 बजे के बाद नहीं हो सकती।
कोई धमकी नहीं। एजेंट ज़ुबानी या शारीरिक, किसी भी तरह की धमकी या उत्पीड़न नहीं कर सकता।
कोई गलत तरीका नहीं। धमकी भरी कॉल, बिना नाम की कॉल, गलत संदेश या झूठी बातें मना हैं।
ज़िम्मेदारी कर्ज़दाता की। एजेंट जो भी करता है, उसकी ज़िम्मेदारी उस बैंक या NBFC की है जिसने उसे रखा है।
क्रेडिट कार्ड के लिए एक और नियम। कार्ड की वसूली के संदेशों में बैंक के किसी वरिष्ठ अधिकारी का संपर्क होना चाहिए। कार्ड के मामले में भी धमकी पूरी तरह मना है।
ऐप लोन के लिए एक और नियम। RBI के डिजिटल लेंडिंग निर्देश कहते हैं कि ऐप के पीछे जो पंजीकृत कर्ज़दाता है, वही ऐप के कामों के लिए पूरी तरह ज़िम्मेदार है। यानी ऐप लोन में भी शिकायत कर्ज़दाता तक जाती है।
इन नियमों को एक उदाहरण से समझें। अगर एजेंट रात 9 बजे कॉल करके कहता है, "कल तक पैसा नहीं दिया तो देख लेना," तो दो नियम एक साथ टूटते हैं। समय गलत है, और बात धमकी वाली है। ऐसी कॉल को तुरंत नोट करें।
अब एक ज़रूरी बात। इंटरनेट पर कई और "नियम" भी लिखे मिलते हैं, जैसे किसी खास प्रमाणपत्र या कॉल रिकॉर्डिंग से जुड़े। इनमें से कुछ का कोई पक्का स्रोत हमें नहीं मिला। इसलिए इस गाइड में सिर्फ वही नियम हैं जिनका RBI में साफ आधार है।
बैंक के रिकवरी एजेंटों से निपटने के और तरीके हमारी रिकवरी एजेंटों से कैसे निपटें गाइड में हैं। पूरे नियमों की सूची के लिए RBI के रिकवरी एजेंट नियम पढ़ें।
कैसे पहचानें कि एजेंट ने सीमा पार कर दी?
हर कॉल से डरने की ज़रूरत नहीं है। पर हर बात सहने की भी ज़रूरत नहीं है। ये दो सूचियाँ आपको फर्क समझने में मदद करेंगी।
ये "सीमा पार" होने के संकेत हैं:
गाली या धमकी। एजेंट आपको या आपके परिवार को गाली देता है, या "देख लेंगे" जैसी धमकी देता है। यह RBI के नियमों के खिलाफ है।
बिना नाम की या बार-बार धमकी भरी कॉल। अलग-अलग नंबरों से लगातार कॉल, जिनमें कोई अपना नाम नहीं बताता। यह परेशान करने का तरीका है, वसूली का नहीं।
झूठी बातें। जैसे "कल पुलिस आ जाएगी" या "आज ही गिरफ्तार हो जाओगे"। ऐसी बातें अक्सर सिर्फ डराने के लिए कही जाती हैं। इन्हें सच मानकर घबराएँ नहीं, और तुरंत नोट करें।
घर या दफ़्तर पर बिना बताए पहुँचना। बिना सूचना के अचानक आकर सबके सामने शर्मिंदा करना। ऐसी हर मुलाकात का पूरा रिकॉर्ड रखें।
गलत समय पर कॉल। सुबह 8 बजे से पहले या शाम 7 बजे के बाद की रिकवरी कॉल।
ये सामान्य वसूली के संकेत हैं:
विनम्र याद दिलाना। एजेंट अपना और कर्ज़दाता का नाम बताता है, और शांति से बात करता है।
लिखित नोटिस। कर्ज़दाता की तरफ से लिखित नोटिस आना एक सामान्य कानूनी कदम है। इसे ध्यान से पढ़ें और संभालकर रखें।
सही समय पर कॉल। दिन में, 8 से 7 बजे के बीच, सीधी और साफ बात।
इस फर्क को समझने से डर कम होता है। सामान्य कॉल का जवाब शांति से दें। सीमा पार हो तो रिकॉर्ड बनाएँ और शिकायत की ओर बढ़ें।
ऐप लोन वाले ध्यान दें। ऐप के पीछे एक पंजीकृत कर्ज़दाता होता है। अपने लोन समझौते में उसका नाम देखें। शिकायत करते समय यही नाम काम आएगा।
रिकवरी एजेंट असल में कौन होता है, यह हमारी रिकवरी एजेंट कौन होता है गाइड में समझाया गया है। ऐप लोन से जुड़ी परेशानी के लिए ऑनलाइन लोन उत्पीड़न गाइड पढ़ें।
क्या EMI आपकी तनख्वाह पर भारी पड़ रही है?
कुछ मिनट में अपना EMI स्कोर देखें, मुफ्त।
मेरा EMI स्कोर देखेंरिकवरी एजेंट की शिकायत कदम-दर-कदम कैसे करें?
शिकायत करना मुश्किल नहीं है। बस सही क्रम में, लिखित में और रिकॉर्ड के साथ करना होता है। ये 6 कदम अपनाएँ:
रिकॉर्ड बनाएँ।
तारीख, समय, नंबर और एजेंट का नाम लिखें।पहचान पक्की करें।
कर्ज़दाता का नाम और अपना लोन नंबर पूछें।कर्ज़दाता के शिकायत अधिकारी को लिखित शिकायत दें।
पावती ज़रूर लें।30 दिन इंतज़ार करें।
जवाब न मिले या आप संतुष्ट न हों, तो आगे बढ़ें।RBI के CMS पोर्टल पर शिकायत करें।
30 दिन के बाद और 90 दिन के अंदर, cms.rbi.org.in पर।खतरा हो तो पुलिस से संपर्क करें।
शारीरिक या गंभीर धमकी पर तुरंत।
कदम 3 में क्या लिखें? अपना नाम, लोन नंबर, कर्ज़दाता का नाम, और हर गलत कॉल की तारीख और समय। साथ में स्क्रीनशॉट लगाएँ। आखिर में साफ लिखें कि आप क्या चाहते हैं, जैसे "गलत कॉल बंद हों और एजेंट पर कार्रवाई हो।"
कदम 5 के बारे में। RBI की एकीकृत लोकपाल योजना शिकायत का एक मुफ्त रास्ता है। इसके लिए पहले कर्ज़दाता को शिकायत देना ज़रूरी है। कर्ज़दाता 30 दिन में जवाब न दे, या जवाब से आप संतुष्ट न हों, तब आप CMS (शिकायत प्रबंधन प्रणाली) पर जा सकते हैं। यह 90 दिन के अंदर करना होता है। मदद के लिए RBI संपर्क केंद्र का टोल-फ्री नंबर 14448 है।
लोकपाल ज़्यादातर बैंकों और कई NBFC को कवर करता है, पर हर कर्ज़दाता को नहीं। NBFC के लिए यह RBI के मानदंडों पर निर्भर करता है। योजना के अक्सर पूछे जाने वाले सवालों में देख लें कि आपका कर्ज़दाता कवर होता है या नहीं।
मुआवज़ा कितना? योजना के अनुसार लोकपाल समय की बर्बादी, खर्च और उत्पीड़न या मानसिक पीड़ा के लिए 3 लाख रुपये तक दे सकता है। सीधे हुए नुकसान के लिए 30 लाख रुपये तक का मुआवज़ा हो सकता है। मुआवज़ा हर मामले में अलग होता है, और इसकी गारंटी नहीं है।
पूरी शिकायत प्रक्रिया हमारी उत्पीड़न की शिकायत प्रक्रिया गाइड में है। शिकायत लिखने के लिए शिकायत पत्र का नमूना देखें।
अपने कर्ज़ की पूरी स्थिति एक बार में समझें
अपनी जानकारी साझा करें और विकल्प देखें।
मेरा कर्ज़ आकलन शुरू करेंएजेंट की कॉल पर क्या बोलें और क्या नहीं?
कॉल पर क्या बोलना है, यह पहले से पता हो तो डर आधा हो जाता है। ये दो सूचियाँ याद रखें।
ये बोलें:
"मुझे लिखित में भेजिए।" कोई भी प्रस्ताव, माँग या बात लिखित में माँगें। इससे आपके पास सबूत रहता है।
"आप किस कर्ज़दाता की तरफ से कॉल कर रहे हैं?" कर्ज़दाता का नाम और अपना लोन नंबर पूछें। इससे पता चलता है कि कॉल असली है या नहीं।
"मैं अपने रिकॉर्ड के लिए यह कॉल नोट कर रहा हूँ।" यह शांति से कहें। इससे बात अक्सर ज़्यादा संभलकर होती है।
"मैं अपनी स्थिति कर्ज़दाता को लिखित में बताऊँगा।" इससे आप दबाव से बाहर निकलकर सोच-समझकर जवाब दे सकते हैं।
ये न बोलें, न करें:
फोन पर भुगतान का वादा। दबाव में किया गया वादा पूरा न हुआ तो बात और बिगड़ सकती है।
निजी UPI या निजी खाते में पैसा भेजना। RBI के डिजिटल लेंडिंग निर्देशों के अनुसार भुगतान सीधे कर्ज़दाता के बैंक खाते में जाता है। किसी व्यक्ति के खाते में कभी पैसा न भेजें।
OTP या बैंक की जानकारी देना। कोई भी असली कर्ज़दाता कॉल पर आपका OTP नहीं माँगता।
खाली कागज़ या फॉर्म पर हस्ताक्षर करना। खाली जगह बाद में भरी जा सकती है। कभी भी अधूरे कागज़ पर हस्ताक्षर न करें।
रिकॉर्ड कैसे रखें? एक आसान तरीका:
कॉल की सूची। हर कॉल के बाद तारीख, समय, नंबर, एजेंट का नाम और 2 पंक्तियों में क्या कहा गया, लिखें।
स्क्रीनशॉट। कॉल की सूची और संदेशों के स्क्रीनशॉट लें। उन्हें एक फ़ोल्डर में रखें।
संदेश सुरक्षित रखें। SMS, व्हाट्सऐप और ईमेल डिलीट न करें। उनकी अलग से कॉपी रखें।
कॉल रिकॉर्डिंग को लेकर अलग-अलग राय मिलती है। इसके कानूनी पहलू का कोई पक्का स्रोत हमें नहीं मिला। इसलिए सबसे सुरक्षित तरीका है अपने रिकॉर्ड के लिए लिखित नोट और स्क्रीनशॉट रखना।
धमकी भरी कॉल का रिकॉर्ड कैसे बनाएँ, यह हमारी धमकी भरी कॉल का रिकॉर्ड गाइड में विस्तार से है।
अगर लोन सच में नहीं चुका सकते तो क्या विकल्प हैं?
एक बात साफ समझ लें। उत्पीड़न की शिकायत करने से लोन माफ़ नहीं होता। शिकायत गलत व्यवहार को रोकने के लिए है। लोन का हल अलग से निकालना पड़ता है।
अच्छी खबर यह है कि रास्ते हैं। बस उन्हें सही क्रम में देखना है।
अगर आप अभी भी कुछ चुका सकते हैं:
कर्ज़दाता से नई शर्तें माँगें। लिखित में अपनी स्थिति बताएँ, जैसे नौकरी जाना या बीमारी। पूछें कि क्या EMI कम हो सकती है या कुछ समय मिल सकता है। छोटी मुश्किल का हल अक्सर यहीं मिल जाता है।
कंसोलिडेशन (मेरी EMI कम करें)। अगर आपके पास कई लोन और कार्ड हैं, तो एक लेंडिंग पार्टनर नया लोन देता है। यह नया लोन आपके सारे असुरक्षित (बिना गिरवी वाले) बकाये एक साथ चुका देता है। फिर आपके पास बस एक EMI, एक तारीख और एक कर्ज़दाता रहता है। EMI की रकम कम हो जाती है। CIBIL स्कोर गिरता नहीं, बल्कि नियमित भुगतान से सुधरना शुरू होता है।
एक उदाहरण से समझें। मान लीजिए आपकी 4 EMI हैं: ₹3,000, ₹2,500, ₹2,000 और कार्ड का ₹2,500। कुल ₹10,000, 4 अलग तारीखों पर। कंसोलिडेशन इन सबकी जगह एक कम EMI, एक तारीख पर ले आता है। (यह सिर्फ उदाहरण है।)
फ्रीड का लोन कंसोलिडेशन प्लान इसी के लिए है। कंसोलिडेशन को आसान भाषा में समझने के लिए कंसोलिडेशन लोन का मतलब पढ़ें।
अगर पूरा चुकाना सच में संभव नहीं:
सेटलमेंट कोई ऐसी चीज़ नहीं है जिसे कर्ज़दार अपनी पसंद से चुनता है। बैंक इस पर तभी विचार करते हैं जब पूरा लोन चुकाना सच में असंभव हो जाए। सेटलमेंट में कर्ज़दाता कम रकम को आखिरी भुगतान मान लेता है। इसके बाद रिपोर्ट पर "सेटल्ड" स्थिति आती है, जो 7 साल तक रह सकती है। फ्रीड का डेट रेज़ोल्यूशन प्रोग्राम ऐसे ही मामलों के लिए है।
नई शर्तें | कंसोलिडेशन (मेरी EMI कम करें) | सेटलमेंट (मेरे लोन सेटल करें) | |
किसके लिए | छोटी, कुछ समय की मुश्किल | भुगतान कर रहे हैं पर बोझ भारी है | पूरा चुकाना सच में संभव नहीं |
क्या होता है | कर्ज़दाता भुगतान का समय बदलता है | एक नया लोन सारे बकाये चुकाता है | कर्ज़दाता कम आखिरी रकम मानता है |
CIBIL पर असर | कर्ज़दाता पर निर्भर | स्कोर सुधरना शुरू होता है | "सेटल्ड" स्थिति रहती है |
फैसला किसका | कर्ज़दाता | लेंडिंग पार्टनर की मंज़ूरी | कर्ज़दाता |
जितनी जल्दी कदम उठाएँगे, उतने ज़्यादा रास्ते खुले रहेंगे। सेटलमेंट आखिरी रास्ता है, पहला नहीं।
दरें और सीमाएँ सांकेतिक हैं। अंतिम शर्तें बैंक तय करता है। फ्रीड ऋणदाता नहीं है। किसी परिणाम की गारंटी नहीं है। कृपया अपने बैंक से सीधे पुष्टि करें।
अभी भी भुगतान कर रहे हैं, पर बोझ भारी है?
देखें क्या एक कम EMI आपकी सारी EMI की जगह ले सकती है।
मेरी EMI कम करेंरिकवरी के दबाव में FREED शील्ड कैसे मदद करता है?
जब रिकवरी की बातचीत गाली, धमकी या उत्पीड़न तक पहुँच जाए, तब फ्रीड, फ्रीड शील्ड के ज़रिए अतिरिक्त सहायता देता है। फ्रीड शील्ड कर्ज़दारों की सहायता के लिए एक समर्पित सेवा है। यह आपको कर्ज़दार के रूप में अपने अधिकार समझने में मदद करती है। ज़रूरत पड़ने पर सही जगह शिकायत तैयार करने और भेजने में भी सहायता करती है।
फ्रीड शील्ड सबके लिए है। इसके लिए फ्रीड का ग्राहक होना ज़रूरी नहीं।
फ्रीड कब मदद करता है? दो स्थितियों में:
जब रिकवरी कॉल गाली भरी या धमकी वाली हो जाए।
जब एजेंट बिना सही प्रक्रिया अपनाए घर या दफ़्तर आ जाए।
सामान्य याद दिलाने वाली कॉल पर फ्रीड बीच में नहीं आता। वहाँ आपके अधिकार और सही जवाब ही काफी होते हैं।
मदद कैसे लें?
शिकायत के लिए: फ्रीड ऐप पर शिकायत दर्ज करें।
उत्पीड़न वाली कॉल के दौरान: फ्रीड हेल्पलाइन पर कॉल करें।
कानूनी नोटिस मिले तो? फ्रीड की अपनी कानूनी टीम मुकदमे से पहले की सहायता देती है। यह जाँचती है कि नोटिस असली है या नहीं, और क्या उसका जवाब देना ज़रूरी है। ज़रूरत हो तो जवाब का मसौदा बनाने में मदद करती है।
फ्रीड क्या नहीं करता? फ्रीड कॉल बंद नहीं करवाता। सामान्य मामलों में फ्रीड एजेंट से बात नहीं करता। शिकायत आप खुद दर्ज करते हैं, फ्रीड उसमें आपकी मदद करता है।
फ्रीड अब तक 20,000+ खाते सेटल कर चुका है, 20,00,000+ लोगों को सलाह दे चुका है और ₹3,200 करोड़+ के कर्ज़ का प्रबंधन कर चुका है। इस अनुभव का मतलब है कि आपकी जैसी स्थिति पहले भी देखी गई है।
ज़्यादा जानकारी के लिए फ्रीड शील्ड पेज देखें।
दरें और सीमाएँ सांकेतिक हैं। अंतिम शर्तें बैंक तय करता है। फ्रीड ऋणदाता नहीं है। किसी परिणाम की गारंटी नहीं है। कृपया अपने बैंक से सीधे पुष्टि करें।
लोन डिफ़ॉल्ट का CIBIL पर क्या असर पड़ता है?
रिकवरी कॉल अक्सर EMI छूटने के बाद शुरू होती हैं। इसलिए यह समझना ज़रूरी है कि छूटी EMI आपकी क्रेडिट रिपोर्ट पर क्या असर डालती है।
DPD क्या है? DPD का मतलब है "बकाया दिनों की गिनती", यानी भुगतान कितने दिन देर से है। इसे एक गिनती की तरह समझें। EMI की तारीख के अगले दिन से यह गिनती शुरू होती है। जिस दिन आप भुगतान करते हैं, गिनती रुक जाती है।
आप 5 दिन देर से भरते हैं, तो गिनती 5 पर रुकती है। अगर EMI भरते ही नहीं, तो गिनती 30, 60, 90 और आगे बढ़ती जाती है। नए कर्ज़दाता यह देखते हैं कि गिनती कितनी ऊपर गई थी।
स्कोर क्यों गिरता है? DPD जितना बढ़ता है, कर्ज़दाता को उतना लगता है कि भुगतान में मुश्किल है। एक बार की छोटी देरी का असर कम होता है। लगातार और लंबी देरी का असर ज़्यादा होता है। स्कोर कितने अंक गिरेगा, इसका कोई पक्का आँकड़ा नहीं दिया जा सकता। यह आपकी पूरी क्रेडिट हिस्ट्री पर निर्भर करता है।
सेटलमेंट का असर। अगर आखिर में सेटलमेंट होता है, तो रिपोर्ट पर "सेटल्ड" स्थिति आती है। यह 7 साल तक रह सकती है। इस दौरान नया लोन या कार्ड मिलना मुश्किल या महँगा हो सकता है।
क्या मदद करता है?
जितना हो सके, जल्दी भुगतान करें। हर दिन की देरी DPD को बढ़ाती है।
बाकी सब EMI समय पर भरें। हर समय पर भरी EMI नया अच्छा रिकॉर्ड जोड़ती है।
रिपोर्ट जाँचते रहें। कोई गलती हो तो क्रेडिट ब्यूरो के पास आपत्ति दर्ज करें।
DPD के बारे में और जानकारी हमारी CIBIL रिपोर्ट में DPD कैसे ठीक करें गाइड में है।
Are You in a Loan Trap? Quick Check
Move the slider to your total EMIs as a % of monthly salary. See your debt stress level instantly.
EMIs as % of Monthly Salary
इस दौरान क्या करना मदद करता है?
रिकवरी के दबाव वाले दिन लंबे और भारी लगते हैं। ये आदतें उस समय को थोड़ा हल्का करती हैं।
शांति से रिकॉर्ड रखते रहें। हर कॉल और संदेश नोट करें। यह रिकॉर्ड आपको हिम्मत भी देता है, क्योंकि आपके पास सबूत है।
किसी भरोसेमंद व्यक्ति से बात करें। परिवार का कोई सदस्य या दोस्त। अकेले सब सहने से डर बढ़ता है। बात करने से मन हल्का होता है।
पहले ज़रूरी खर्च पूरे करें। किराया, खाना, बच्चों की फीस और दवाइयाँ सबसे पहले। कोई भी योजना आपके परिवार को इनसे दूर नहीं कर सकती।
कर्ज़दाता से लिखित विकल्प माँगें। अपनी स्थिति लिखित में बताएँ और पूछें कि क्या रास्ते हैं। लिखित जवाब से आगे की योजना बनाना आसान होता है।
थोड़ी ही सही, नियमित बचत करें। ₹500 या ₹1,000 महीना भी काम आता है। यही बचत आगे चलकर किसी हल का आधार बनती है।
नए कर्ज़ से पुराना कर्ज़ न चुकाएँ। एक हफ़्ते की राहत मिलती है, फिर एक और EMI आ जाती है।
लोन रिकवरी एजेंट परेशान करे तो क्या करें, इसका जवाब अब आपके पास है। शांत रहें, रिकॉर्ड रखें, अपने अधिकार जानें और सही क्रम में शिकायत करें।
रिकवरी का दबाव तनाव भरा होता है। पर आपके पास साफ अधिकार हैं, साफ कदम हैं, और मदद भी मौजूद है। बहुत से लोग इसी जगह से गुज़रे हैं और आगे बढ़े हैं।
Sources
Claim | Source | Link |
Calling hours 8 a.m. to 7 p.m.; no intimidation; lender responsible for agents | RBI/2022-23/108 | https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12366 |
Card agents: senior officer contact in messages; no intimidation (para 13) | RBI Master Direction, Credit Card and Debit Card, 2022 | https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=12300 |
App loans: lender liable for LSP (5(vii)); repayment into lender’s account (9(ii)) | RBI (Digital Lending) Directions, 2025 | https://www.rbi.org.in/Scripts/NotificationUser.aspx?Id=12848 |
Mohit Juneja
Mohit Juneja writes educational content at FREED on debt management, credit scores, loan repayment, and borrowing best practices. His content is shaped by expert insights and industry knowledge, helping readers better understand their financial options and make informed decisions.
mohit.juneja@freed.care

FREED is India's trusted loan management platform. Founded in 2020 and headquartered in Gurugram, FREED has counselled 20 lakh+ people on personal loans, credit cards, and app loans. FREED charges fees only on successful settlement, not upfront. FREED does not handle secured loans (home loans, car loans, gold loans).
Media Mentions