Debt Management in Hindi: कर्ज प्रबंधन कैसे करें
कर्ज प्रबंधन (debt management) का मतलब है अपने सभी कर्ज की सूची बनाना, कमाई के हिसाब से बजट बनाना, कर्ज को सही क्रम में चुकाना ताकि ब्याज कम लगे, और हाथ तंग होने पर समय रहते मदद लेना। यह योजना से चलने वाला तरीका है, कोई जादुई उपाय नहीं।
Mohit Juneja
Reviewed by FREED India, Debt Resolution Specialists
 4.7/5
 ₹3,200Cr+
 20,000+
 20,00,000+4.7/5₹3,200Cr+20,000+20,00,000+
Key Summary

Debt management in hindi यानी कर्ज प्रबंधन: सूची, बजट और चुकाने का सही क्रम।
कई बैंकों के क्रेडिट कार्ड पर ब्याज 3.75% प्रति माह (45% सालाना) तक लग सकता है।
एक ही उदाहरण में कार्ड का मासिक ब्याज ₹2,250 है, बाइक लोन का सिर्फ़ ₹367।
मासिक किश्तें और कार्ड भुगतान मिलाकर कमाई के 50% से ऊपर हों, तो मदद लेने का समय है।
सब कर्ज एक जैसे नहीं होते। पहले महँगे ब्याज वाले कर्ज पर ध्यान दें।
कर्ज प्रबंधन क्या है?
कर्ज प्रबंधन यानी अपने कर्ज को समझना, गिनना और योजना से चुकाना। इसमें कोई भारी-भरकम तरीका नहीं है। यह वही काम है जो एक समझदार घर हर महीने अपने पैसों के साथ करता है, बस थोड़ा और साफ़ और लिखकर।
आज बहुत से लोगों के पास एक से ज़्यादा कर्ज होते हैं। किसी ने बाइक के लिए लोन लिया, किसी ने शादी या इलाज के लिए पर्सनल लोन। साथ में एक-दो क्रेडिट कार्ड भी चल रहे होते हैं। हर कर्ज की अपनी तारीख, अपनी दर और अपनी किश्त होती है। इन सबको दिमाग में रखना मुश्किल हो जाता है, और यहीं से गड़बड़ शुरू होती है। इसमें किसी की गलती नहीं है। हिसाब बस बिखर जाता है।
शुरू करने से पहले चार शब्द समझ लीजिए। इन्हें समझ लेने के बाद आगे की हर बात आसान लगेगी।
- बकाया: अभी कितना देना बाकी है। यह वह रकम है जो आपने लौटाई नहीं है, उस पर लगा ब्याज जोड़कर।
- ब्याज दर: कर्ज पर लगने वाला खर्च। यह कभी सालाना बताई जाती है (जैसे 16% सालाना) और कभी महीने के हिसाब से (जैसे 3.75% प्रति माह)। दोनों को सीधे मत मिलाइए। 3.75% प्रति माह का मतलब सालाना 45% होता है।
- ईएमआई (हर महीने की किश्त): वह तय रकम जो हर महीने बैंक को जाती है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं।
- कम से कम देय राशि: कार्ड बिल में वह रकम, जिसे न चुकाने पर लेट फ़ीस लगती है। इसे चुका देने से बिल "चुकता" नहीं होता, बाकी रकम पर ब्याज चलता रहता है। कम से कम देय राशि का मतलब यहाँ विस्तार से पढ़ें।
कर्ज प्रबंधन में आप तीन सवालों के जवाब ढूँढते हैं:
- कितना बकाया है, और किस पर कितना ब्याज लग रहा है? यह पहला सवाल है, और ज़्यादातर लोग इसका जवाब नहीं जानते।
- हर महीने कर्ज के लिए कितनी रकम निकल सकती है? यह आपकी कमाई और खर्च पर निर्भर करता है।
- किस कर्ज को पहले चुकाएँ? इससे तय होता है कि कुल कितना ब्याज देना पड़ेगा।
इन तीनों के जवाब मिल जाएँ, तो आधा काम हो जाता है। बाकी आधा काम है उस योजना पर टिके रहना।
कर्ज प्रबंधन कोई सरकारी योजना या स्कीम नहीं है। यह एक तरीका है। आप इसे खुद अपना सकते हैं, और अगर ज़रूरत लगे तो किसी की मदद भी ले सकते हैं। इस लेख में दोनों रास्ते हैं। पहले वह जो आप आज से खुद शुरू कर सकते हैं, फिर वह जब बाहर की मदद काम आती है।
शुरुआत में एक चीज़ बहुत काम आती है: अपने सभी खातों की साफ़ तस्वीर। FREED का Credit Insights आपकी क्रेडिट रिपोर्ट को आसान भाषा में दिखाता है, ताकि आपको हर लोन और कार्ड एक जगह दिख जाए। जो कर्ज आप भूल चुके थे, वह भी अक्सर वहीं दिखता है।
अब देखिए इसे कैसे करना है।

अपने सारे कर्ज एक जगह देखें
आपकी क्रेडिट रिपोर्ट हर लोन और कार्ड को आसान भाषा में एक जगह दिखाती है।
मेरी क्रेडिट जानकारी देखेंकर्ज प्रबंधन कैसे करें: 6 आसान कदम
सबसे ज़रूरी बात पहले: किश्त और कार्ड बिल समय पर चुकाना सबसे पहला काम है। बाकी सारे कदम उसके बाद आते हैं। एक किश्त चूकने से लेट फ़ीस लगती है, और रिपोर्ट पर निशान भी बनता है। इसलिए पहले तारीखें सुरक्षित रखिए, फिर योजना बनाइए।
इन छह कदमों में आपको एक घंटे से ज़्यादा नहीं लगेगा। कॉपी या फ़ोन के नोट्स खोलिए और साथ चलिए।
सारे कर्ज एक जगह लिखें। हर कर्ज के लिए पाँच बातें लिखें: कर्ज का नाम, बकाया रकम, ब्याज दर, ईएमआई और आख़िरी तारीख। छोटे ऐप लोन और किसी रिश्तेदार से लिया उधार भी जोड़ें। जो चीज़ दिखती नहीं, उसका हिसाब नहीं रखा जा सकता।
जैसे: क्रेडिट कार्ड, बकाया ₹60,000, ब्याज 3.75% प्रति माह, न्यूनतम किश्त ₹3,000।हर महीने की कुल किश्त जोड़ें। सभी ईएमआई और कार्ड की न्यूनतम राशि जोड़ें। फिर इस कुल को अपनी हाथ में आने वाली कमाई से भाग दें। नतीजा 50% से ऊपर हो, तो अगला सेक्शन ध्यान से पढ़ें।
जैसे: ₹3,000 + ₹5,300 + ₹3,500 = ₹11,800। कमाई ₹40,000 हो, तो ₹11,800 ÷ ₹40,000 = लगभग 30%।सबसे महँगा कर्ज पहचानें। महँगा कर्ज वह नहीं जिसका बकाया सबसे बड़ा है। महँगा वह है जिस पर हर महीने सबसे ज़्यादा ब्याज लगता है। क्रेडिट कार्ड और छोटे ऐप लोन अक्सर इसी वर्ग में आते हैं।
जैसे: ₹60,000 के कार्ड पर 3.75% के हिसाब से महीने का ब्याज ₹2,250 होता है। ₹1,50,000 के पर्सनल लोन पर 16% सालाना के हिसाब से ₹2,000। ₹40,000 के बाइक लोन पर 11% सालाना के हिसाब से सिर्फ़ ₹367। ध्यान दीजिए। सबसे छोटा बकाया (₹40,000) सबसे सस्ता है, और बीच का बकाया (₹60,000) सबसे महँगा। यही बात बहुत से लोग नहीं जानते।बजट में कर्ज के लिए रकम तय करें। हर महीने एक तय रकम कर्ज के लिए अलग रखें। यह रकम इतनी हो कि घर का ज़रूरी खर्च न रुके। बजट कैसे बनाएँ, इसका पूरा सेक्शन आगे है।
जैसे: ₹40,000 की कमाई में से ₹15,000 कर्ज के लिए।चुकाने का क्रम चुनें। सारी न्यूनतम किश्तें भरने के बाद जो रकम बचे, वह किस कर्ज पर जाएगी? सबसे छोटा बकाया पहले, या सबसे महँगा ब्याज पहले। दोनों तरीके अगले सेक्शन में रुपयों के साथ समझाए गए हैं।
हर महीने एक बार जाँचें। महीने की एक तारीख तय कर लें। उस दिन देखें कि बकाया घटा या नहीं, कोई तारीख चूकी तो नहीं, और कोई नया खर्च तो नहीं जुड़ा। पाँच मिनट का यह काम आपको पटरी पर रखता है।
इन छह कदमों का असली फ़ायदा यह है कि आप फ़ैसले अंदाज़े से नहीं, आँकड़े देखकर लेते हैं। कई लोग पहली बार जब पूरी सूची लिखते हैं, तो उन्हें पता चलता है कि उनके सबसे बड़े बोझ का कारण वह कर्ज नहीं था जिसे वे सबसे बड़ा समझ रहे थे।

FREED एक्सपर्ट टिप
हर कर्ज की किश्त और उस पर लगने वाला महीने का ब्याज अलग-अलग लिखें। जो कर्ज सबसे ज़्यादा ब्याज खा रहा है, पहले उसी की बात बैंक से करें।
स्नोबॉल बनाम एवलांच पढ़ेंकैसे पता करें कि आपका कर्ज काबू से बाहर जा रहा है?
कर्ज अचानक काबू से बाहर नहीं होता। छोटे संकेत पहले आते हैं, और अक्सर महीनों पहले। जो इन संकेतों को पहले पहचान लेता है, उसके पास विकल्प ज़्यादा बचते हैं। ये पाँच संकेत देखिए:
- किश्तें कमाई के 50% से ऊपर जा रही हैं। हर महीने की किश्तें और कार्ड भुगतान मिलाकर आधी कमाई से ज़्यादा हो जाएँ, तो हाथ में बहुत कम बचता है। किराया, राशन, बिजली और बच्चों की फ़ीस के बाद कर्ज को कुछ नहीं बचता। अपना हिसाब EMI स्कोर पर देख सकते हैं। यह FREED का अपना पैमाना है, RBI का नियम नहीं।
- एक कर्ज की किश्त भरने के लिए दूसरा कर्ज लेना पड़ रहा है। यह सबसे साफ़ चेतावनी है। इससे बोझ घटता नहीं, बढ़ता है, और हर नए कर्ज के साथ ब्याज का एक और स्रोत जुड़ जाता है।
- कार्ड का बिल सिर्फ़ न्यूनतम रकम देकर चुका रहे हैं। इससे लेट फ़ीस तो बच जाती है, पर बाकी बकाया पर ब्याज चलता रहता है। हमारे उदाहरण में ₹60,000 के कार्ड पर हर महीने ₹2,250 ब्याज लगता है। ₹3,000 देने पर भी मूलधन सिर्फ़ ₹750 घटता है।
- पिछले तीन महीनों में कुल बकाया घटा नहीं है। आप हर महीने भर रहे हैं, पर आँकड़ा वहीं का वहीं है। इसका मतलब है कि आपकी किश्तें लगभग पूरी तरह ब्याज में जा रही हैं।
- किश्त चूकने का डर बना रहता है, या एक-दो किश्तें चूक चुकी हैं। नींद उड़ना और हर तारीख पर तनाव होना भी एक संकेत है।
सिबिल (क्रेडिट स्कोर) पर एक हल्की बात। समय पर भुगतान करने से लेट मार्क नहीं लगता। एक बार चूकने से स्कोर गिरता है, पर बार-बार चूकने से नुकसान कहीं ज़्यादा होता है। इसलिए एक चूक के बाद भी हिम्मत न हारें। अगली किश्त समय पर दीजिए, और रिपोर्ट को समय-समय पर देखते रहिए। किश्त चूकने का सिबिल पर असर यहाँ पढ़ें। हमने यहाँ कोई अंक या स्कोर की संख्या नहीं बताई है, क्योंकि वह हर रिपोर्ट में अलग होती है।
इनमें से एक-दो संकेत किसी के भी साथ हो सकते हैं। इसमें आपकी कोई गलती नहीं है। बस यह इशारा है कि अब योजना बनाने का समय है, और ज़रूरत हो तो किसी से सलाह लेने का भी। अगर सलाह चाहिए, तो जानिए क्रेडिट काउंसलिंग का मतलब क्या है। (यह लेख अंग्रेज़ी में है।)
एक आसान तरीका है कि पाँचों संकेतों पर खुद को नंबर दे दें। जितने संकेत "हाँ" हों, उतना ही ज़्यादा जल्दी कदम उठाने की ज़रूरत है। एक संकेत हो तो इस लेख के पहले चार सेक्शन काफ़ी हो सकते हैं। तीन या ज़्यादा हों, तो विकल्पों वाला सेक्शन ज़रूर पढ़ें।
अपनी किश्तों का हिसाब जानिए
अपनी किश्तों का बोझ देखें और समझें कि आप कहाँ खड़े हैं।
मेरा EMI स्कोर देखेंस्नोबॉल या एवलांच: कर्ज चुकाने का कौन सा तरीका चुनें?
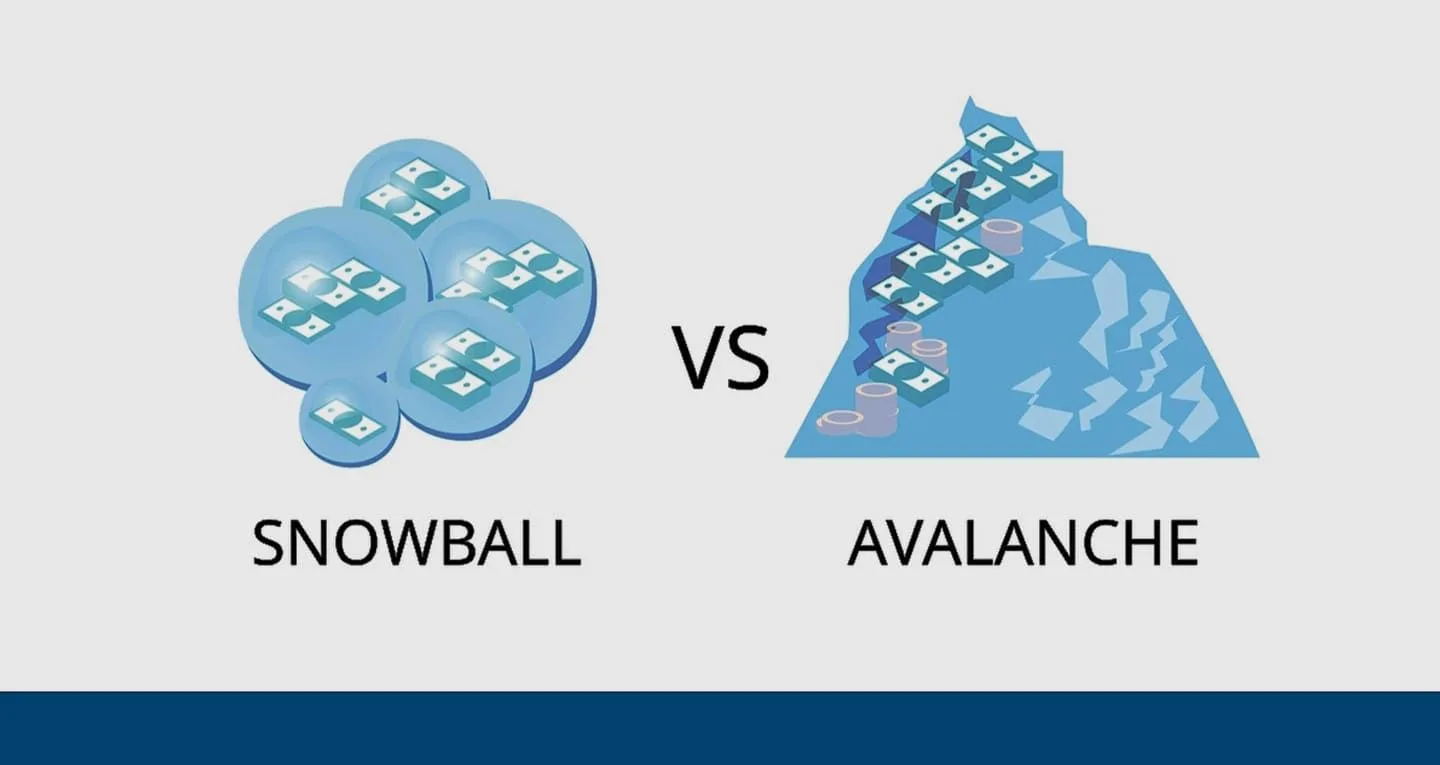
सारी न्यूनतम किश्तें भरने के बाद भी अक्सर कुछ रकम बचती है। सवाल यह है कि वह रकम किस कर्ज पर जाए। इसके दो आम तरीके हैं:
- स्नोबॉल: सबसे छोटा बकाया पहले चुकाएँ, फिर उसकी किश्त अगले कर्ज में जोड़ते जाएँ। एक कर्ज जल्दी खत्म होता दिखता है, इसलिए हौसला बना रहता है।
- एवलांच: सबसे महँगे ब्याज वाला कर्ज पहले चुकाएँ। इससे हर महीने का ब्याज जल्दी घटता है, और कुल ब्याज कम लगता है।
अब एक ही उदाहरण में दोनों को आज़माते हैं। पहले मान्यताएँ साफ़ कर लें: तीन कर्ज, हर महीने कुल ₹15,000 का बजट, कोई नया खर्च या नया कर्ज नहीं, और कार्ड की न्यूनतम किश्त ₹3,000 मानी गई है।
| कर्ज | बकाया | ब्याज दर | हर महीने की किश्त (न्यूनतम) | महीने का ब्याज |
|---|---|---|---|---|
| क्रेडिट कार्ड | ₹60,000 | 3.75% प्रति माह | ₹3,000 | ₹2,250 |
| पर्सनल लोन | ₹1,50,000 | 16% सालाना | ₹5,300 | ₹2,000 |
| बाइक लोन | ₹40,000 | 11% सालाना | ₹3,500 | ₹367 |
तीनों की न्यूनतम किश्तें मिलाकर ₹11,800 होती हैं। ₹15,000 में से ₹3,200 बच जाते हैं। यह बची रकम एक कर्ज पर अतिरिक्त लगती है। जैसे ही कोई कर्ज चुकता होता है, उसकी पूरी किश्त अगले कर्ज पर जुड़ जाती है, और यही रकम की "बर्फ़ की गेंद" बनती है।
पहले महीने में तीनों कर्ज मिलाकर लगभग ₹4,617 ब्याज लगता है (₹2,250 + ₹2,000 + ₹367)। यानी ₹15,000 में से सिर्फ़ ₹10,383 मूलधन घटाते हैं। यही कारण है कि शुरू में बकाया धीरे घटता है।
अब नतीजा देखिए:
| तरीका | पहले किसे चुकाया | कुल समय | कुल ब्याज |
|---|---|---|---|
| एवलांच | क्रेडिट कार्ड | 20 महीने | लगभग ₹45,800 |
| स्नोबॉल | बाइक लोन | 21 महीने | लगभग ₹50,500 |
फ़र्क लगभग ₹4,700 और एक महीने का है। चलिए, देखते हैं कि यह फ़र्क कहाँ से आता है:
- एवलांच में ₹3,200 की अतिरिक्त रकम पहले कार्ड पर जाती है। कार्ड और बाइक लोन, दोनों 13वें महीने तक चुकता हो जाते हैं। फिर बची हुई पूरी रकम पर्सनल लोन पर जाती है, जो 20वें महीने में खत्म होता है।
- स्नोबॉल में अतिरिक्त रकम पहले बाइक लोन पर जाती है, जो 7वें महीने में चुकता हो जाता है। कार्ड 13वें महीने तक चलता रहता है, और पर्सनल लोन 21वें महीने तक।
- 12वें महीने के आसपास एवलांच में महीने का ब्याज लगभग ₹1,796 रह जाता है, जबकि स्नोबॉल में लगभग ₹2,053। यह फ़र्क हर महीने जुड़ता जाता है।
एक और बात सोचने लायक है। अगर इसी उदाहरण में कोई सिर्फ़ न्यूनतम किश्तें दे और अतिरिक्त रकम न जोड़े, तो सारे कर्ज चुकने में लगभग 38 महीने लगेंगे और ब्याज लगभग ₹95,000 बैठेगा। यानी ₹15,000 के बजट पर टिके रहने से लगभग 18 महीने और ₹49,000 से ज़्यादा ब्याज बचता है। असली बचत इसी में है कि आप कोई भी तरीका चुनकर उस पर टिकें।
तो कौन सा तरीका चुनें? ये बातें मदद करेंगी:
- अगर आपको नतीजे जल्दी चाहिए ताकि हौसला बना रहे, तो स्नोबॉल ठीक है। एक कर्ज का बंद होना बहुत सुकून देता है।
- अगर आपको कुल खर्च कम चाहिए, तो एवलांच बेहतर है। खासकर तब, जब किसी एक कर्ज की दर बहुत ऊँची हो, जैसे इस उदाहरण का कार्ड।
- दोनों तरीकों में हर महीने तय रकम देना और बिना रुके देना सबसे ज़रूरी है।
एक बात और। इस गणना में नया खर्च या नया कर्ज नहीं माना गया है। असल ज़िंदगी में कार्ड की न्यूनतम राशि बकाया के साथ घटती है, और नतीजे बदल सकते हैं। इसलिए इसे अपने आँकड़ों के साथ दोबारा चलाकर देखिए। दोनों तरीकों की पूरी व्याख्या के लिए स्नोबॉल बनाम एवलांच पढ़ें।

कानून क्या कहता है
RBI ने 31 मार्च 2011 के परिपत्र (RBI/2010-11/456) में बैंकों से वित्तीय साक्षरता एवं क्रेडिट काउंसलिंग केंद्र (FLCC) खोलने को कहा था। परिपत्र में यह नहीं लिखा कि यह सेवा मुफ़्त है, इसलिए किसी केंद्र से सेवा लेने से पहले उसका शुल्क पूछ लें।
मेरी क्रेडिट जानकारी देखेंहर महीने कर्ज चुकाने के लिए बजट कैसे बनाएँ?
कर्ज चुकाने की योजना तभी चलती है, जब उसके पीछे एक बजट हो। बजट का मतलब है कि आपके पैसे आने से पहले ही तय हो जाएँ कि कहाँ जाएँगे। कई लोग बजट से घबराते हैं, क्योंकि उन्हें लगता है कि इसमें हर चीज़ का हिसाब रखना पड़ेगा। पर कर्ज के लिए सिर्फ़ तीन-चार बड़े आँकड़े काफ़ी हैं।
बजट का एक आसान नियम है 50/30/20। इसमें कमाई का लगभग 50% ज़रूरतों पर जाता है (किराया, राशन, बिजली, फ़ीस), 30% इच्छाओं पर (बाहर खाना, घूमना, खरीदारी), और 20% बचत और कर्ज पर।
जब कर्ज भारी हो, तो यह नियम जैसा है वैसा नहीं चल पाता। तब इच्छाओं का हिस्सा घटाकर कर्ज को दिया जाता है। यह अस्थायी इंतज़ाम है, हमेशा के लिए नहीं। जैसे-जैसे कर्ज घटे, इच्छाओं का हिस्सा वापस बढ़ाया जा सकता है।
एक काल्पनिक उदाहरण देखिए, किसी असली व्यक्ति का नहीं। कमाई ₹40,000 है, और कर्ज के लिए ₹15,000 अलग रखे गए हैं। बाकी ₹25,000 का बँटवारा कुछ ऐसा हो सकता है:
| मद | रकम |
|---|---|
| कर्ज की किश्तें और अतिरिक्त भुगतान | ₹15,000 |
| ज़रूरतें (किराया, राशन, बिजली, फ़ीस) | ₹19,000 |
| इच्छाएँ (थोड़ी सी) | ₹3,500 |
| आपातकालीन फ़ंड | ₹2,500 |
| कुल | ₹40,000 |
यह उदाहरण काल्पनिक है। हर घर का बँटवारा अलग होगा।
इस उदाहरण में दो बातें ध्यान देने लायक हैं। पहली, ₹15,000 कमाई का 37.5% है, जो 50/30/20 के 20% से ज़्यादा है। इसीलिए इच्छाओं का हिस्सा घटाया गया है। दूसरी, इस उदाहरण में कुल किश्तें ₹11,800 हैं, जो कमाई का लगभग 30% है। यह 50% की सीमा से नीचे है, इसलिए यहाँ खुद की योजना काफ़ी हो सकती है।
अब तीन व्यावहारिक सुझाव:
- वेतन आते ही कर्ज की रकम अलग कर दें। जो बचा है, उसी से खर्च चलाएँ। इंतज़ार करेंगे कि महीने के आख़िर में जो बचे उसे दें, तो अक्सर कुछ नहीं बचता।
- हर हफ़्ते खर्च नोट करें। यह सिर्फ़ पाँच मिनट का काम है। एक हफ़्ते में ही पता चल जाता है कि छोटे-छोटे खर्च कहाँ जा रहे हैं, जैसे ऑनलाइन ऑर्डर या सब्सक्रिप्शन।
- एक छोटा आपातकालीन फ़ंड रखें। इससे बीमारी या मरम्मत जैसी छोटी ज़रूरत पर नया कार्ड बिल नहीं बनता। शुरू में रकम बहुत छोटी भी चल जाती है। असली बात यह है कि वह रखी जाए।
कितना बचाना है, इस पर सख़्त न हों। हर घर की स्थिति अलग होती है। किसी महीने बच्चे की फ़ीस या शादी का खर्च होगा, तो बजट हिलेगा। इसमें घबराने की बात नहीं है। अगले महीने उसे दोबारा सेट कर लीजिए। 50/30/20 नियम और बजट की बुनियादी बातें यहाँ पढ़ें।
और अगर बजट बनाने के बाद भी लगे कि किश्तें कमाई का बड़ा हिस्सा खा रही हैं, तो EMI स्कोर पर अपनी किश्तों का हिस्सा देख लीजिए। इससे साफ़ हो जाता है कि आपको सिर्फ़ बजट कसना है, या कोई और रास्ता भी देखना है।
कर्ज प्रबंधन के विकल्प: कब क्या चुनें?
कर्ज से निपटने के कई रास्ते हैं। उन्हें एक सीढ़ी की तरह देखिए, जिसमें नरम तरीका पहले आता है। ऊपर की सीढ़ी पर तभी चढ़ें जब नीचे की सीढ़ी काफ़ी न हो। नीचे की तालिका सबको एक जगह दिखाती है:
| विकल्प | किसके लिए ठीक | ब्याज पर असर | सिबिल पर असर |
|---|---|---|---|
| खुद की योजना | समय पर चुका रहे हैं और कुछ रकम बच रही है | महँगे कर्ज पर ज़्यादा रकम देने से कुल ब्याज घटता है | समय पर भुगतान से मदद मिलती है |
| बैंक से बात | किश्त की तारीख या अवधि बदलवानी है | अवधि बढ़ी तो कुल ब्याज बढ़ सकता है | बैंक इसे कैसे दर्ज करता है, यह पहले पूछ लें |
| कार्ड बिल को ईएमआई में बदलना | एक कार्ड का बड़ा बिल है और आप समय पर चुका रहे हैं | ब्याज और शुल्क बैंक के हिसाब से तय होते हैं | बैंक से पूछें |
| काउंसलिंग | समझ नहीं आ रहा कि क्या करें | सीधा असर नहीं | सीधा असर नहीं |
| कर्ज कंसोलिडेशन | अभी किश्तें चुका रहे हैं, पर कई कर्ज हैं | नई दर और अवधि पर निर्भर | आम तौर पर स्कोर सुधरता है |
| सेटलमेंट | पूरा चुकाना सच में संभव नहीं रहा | बैंक अंतिम रकम तय करता है | "सेटल्ड" निशान अधिकतम 7 साल तक |
दिखाई गई दरें और सीमाएँ केवल संकेत के लिए हैं। अंतिम शर्तें बैंक तय करता है। FREED कोई लोन प्रदाता नहीं है। किसी नतीजे की गारंटी नहीं है। कृपया अपने बैंक से सीधे जाँच करें।
अब हर विकल्प को थोड़ा खोलकर समझते हैं।
खुद की योजना। अगर आप समय पर किश्तें दे रहे हैं और महीने में कुछ रकम बच रही है, तो यह सबसे सस्ता रास्ता है। इसमें कोई शुल्क नहीं, कोई नया कर्ज नहीं। ऊपर के सेक्शन में बताए छह कदम और एवलांच या स्नोबॉल इसी रास्ते के औज़ार हैं।
बैंक से बात। बैंक से किश्त की तारीख बदलवाना या अवधि बढ़वाना कई बार संभव होता है। पर अवधि बढ़ने का मतलब कुल ब्याज बढ़ना भी हो सकता है। इसलिए बात करते समय कुल लागत भी पूछिए। बैंक इस बदलाव को रिपोर्ट पर कैसे दिखाएगा, यह भी पहले पूछ लें। चूकने से पहले बात करना हमेशा आसान होता है।
कार्ड बिल को ईएमआई में बदलना। अगर आपका कर्ज मुख्य रूप से एक कार्ड का बड़ा बिल है और आप समय पर चुका रहे हैं, तो उसे ईएमआई में बदलना या हर महीने ज़्यादा रकम देना सस्ता पड़ सकता है। पर यह बैंक की शर्तों पर निर्भर है। कार्ड बिल को ईएमआई में बदलना यहाँ समझें।
काउंसलिंग। काउंसलिंग रास्ता दिखाती है। यह आपके कर्ज, कमाई और खर्च को देखकर सुझाव देती है। पर यह कर्ज की रकम घटाती नहीं, और न बैंकों से बात करती है। जानिए काउंसलिंग सेशन में क्या होता है। (यह लेख अंग्रेज़ी में है।)
कर्ज कंसोलिडेशन। यह उनके लिए है जो अभी किश्तें चुका रहे हैं, पर कई कर्ज और कार्ड संभालना भारी पड़ रहा है। इसमें एक नया लोन आपके कई पुराने कर्ज चुका देता है, और आपके पास एक ही ईएमआई रह जाती है। इसमें स्कोर आम तौर पर सुधरता है। पर नए लोन की दर, अवधि और शुल्क देखना ज़रूरी है। डेट कंसोलिडेशन प्रोग्राम और कंसोलिडेशन लोन का मतलब यहाँ देखें।
सेटलमेंट। यह आख़िरी विकल्प है। सेटलमेंट कोई ऐसी चीज़ नहीं है जिसे कर्जदार अपनी पसंद से चुनता है। बैंक तभी विचार करता है जब पूरा चुकाना सच में संभव न रहे। "सेटल्ड" निशान क्रेडिट रिपोर्ट पर अधिकतम 7 साल तक रह सकता है, और नया कर्ज मिलना मुश्किल हो सकता है। लोन सेटलमेंट से कर्ज से मुक्ति और डेट रेज़ोल्यूशन प्रोग्राम यहाँ पढ़ें।
इन सबको देखकर एक सीधा नियम निकलता है। अगर आप समय पर चुका रहे हैं और किश्तें 50% से नीचे हैं, तो खुद की योजना से शुरू कीजिए। अगर किश्तें 50% से ऊपर हैं, लेकिन आप अब भी चुका रहे हैं, तो कंसोलिडेशन और काउंसलिंग पर नज़र डालिए। और अगर पूरा चुकाना सच में संभव नहीं रहा, तो पहले बैंक से बात कीजिए, फिर आख़िरी विकल्पों पर आइए।
अगर तय नहीं कर पा रहे कि कौन सा रास्ता ठीक है, तो FREED की टीम फ़ोन पर आपके कर्ज देख सकती है।
फ़ैसले से पहले FREED की टीम से बात करें
काउंसलर आपके कर्ज देखकर आपके विकल्प समझाएगा।
मेरे लोन सेटल करेंFREED कर्ज प्रबंधन में कैसे मदद करता है
इस लेख के ज़्यादातर कदम आप खुद कर सकते हैं, और उनके लिए किसी की ज़रूरत नहीं। FREED उन लोगों के लिए है जो अब भी चुका सकते हैं, पर अपने कर्ज को संभालने का बेहतर तरीका चाहते हैं। जब कई किश्तें मिलकर कमाई का बड़ा हिस्सा खा रही हों, तब FREED का लोन कंसोलिडेशन प्लान (डेट कंसोलिडेशन प्रोग्राम) कई कर्ज की जगह एक ईएमआई रखने में मदद करता है।
इसका ढाँचा सीधा है, और आप हर कदम को जाँच सकते हैं:
- FREED आपकी प्रोफ़ाइल देखता है। इसमें आपके कर्ज, कमाई और चुकाने का रिकॉर्ड देखा जाता है।
- FREED अपने नेटवर्क के एक लेंडिंग पार्टनर से आपको मिलाता है। आपको खुद अलग-अलग जगह जाकर ऑफ़र ढूँढने की ज़रूरत नहीं पड़ती।
- पार्टनर एक नया लोन देता है, जो आपके मौजूदा क्रेडिट कार्ड और अनसिक्योर्ड लोन चुका देता है।
- आपके पास एक लोन, एक ईएमआई और एक तारीख रह जाती है। हर महीने कई तारीखें याद रखने की ज़रूरत खत्म हो जाती है।
- एक पार्टनर मना कर दे, तो FREED आपकी प्रोफ़ाइल से मेल खाने वाले दूसरे पार्टनर आज़माता है।
- पूरी प्रक्रिया FREED शुरू से अंत तक संभालता है। हर पुराने लोन का बंद होना खुद नहीं भागना पड़ता।
कंसोलिडेशन से आम तौर पर सिबिल स्कोर गिरता नहीं, और समय पर किश्त देने से सुधरता है। पुराने खाते चुकता होकर बंद दिखते हैं और एक नया खाता बनता है। यह सेटलमेंट से बिल्कुल अलग है, जिसमें "सेटल्ड" निशान लगता है।
पार्टनर का ऑफ़र मिलने पर कुछ बातें खुद जाँच लें। लोन की सारी शर्तें और खर्च एक पन्ने पर दिखाने वाला दस्तावेज़ (कीफ़ैक्ट्स स्टेटमेंट, KFS) माँगें। RBI के अनुसार 1 अक्टूबर 2024 से मंज़ूर होने वाले खुदरा लोन के लिए यह दस्तावेज़ देना होता है। उसमें सालाना कुल लागत (APR) देखें, सिर्फ़ ब्याज दर नहीं। और पूछ लें कि पुराने हर लोन को बंद करने की तारीख कब की होगी।
यह रास्ता सिर्फ़ अनसिक्योर्ड कर्ज के लिए है, जैसे क्रेडिट कार्ड और पर्सनल लोन। गृह या कार लोन जैसे सिक्योर्ड लोन इसमें शामिल नहीं हैं।
FREED सफलता पर आधारित शुल्क लेता है, और मूल्यांकन शुल्क वापस नहीं होता।
अगर आप एक-दो किश्तें चूक चुके हैं, या निश्चित नहीं हैं कि आप योग्य हैं या नहीं, तो FREED की टीम आपकी स्थिति फ़ोन पर देख सकती है। वह देखेगी कि आपके लिए कौन सा रास्ता ठीक रहेगा।
दिखाई गई दरें और सीमाएँ केवल संकेत के लिए हैं। अंतिम शर्तें बैंक तय करता है। FREED कोई लोन प्रदाता नहीं है। किसी नतीजे की गारंटी नहीं है। कृपया अपने बैंक से सीधे जाँच करें।
कई किश्तों की जगह एक ईएमआई
FREED का लोन कंसोलिडेशन प्लान आपकी ईएमआई का बोझ घटाने में मदद कर सकता है।
मेरी EMI कम करेंअपनी किश्तों का बोझ जाँचिए
FREED का EMI स्कोर आपकी किश्तों की तुलना आपकी हाथ में आने वाली कमाई से करता है। इससे आपको एक नज़र में दिखता है कि बोझ कितना है। इस लेख में बताया 50% का पैमाना भी यहीं परखा जा सकता है। नतीजे केवल संकेत के लिए हैं, आपका बैंक स्टेटमेंट ही अंतिम है।
देखिए आपकी किश्तें कमाई का कितना हिस्सा खा रही हैं
अपनी किश्तों की तुलना हाथ में आने वाली कमाई से करें।
मेरा EMI स्कोर देखेंकर्ज प्रबंधन में काम आने वाले सुझाव
ये वे बातें हैं जिन पर आज रात से अमल हो सकता है। हर सुझाव के साथ उसका कारण भी है, ताकि आप समझकर अपनाएँ।
- नया कर्ज या नया कार्ड खर्च रोकें, जब तक मौजूदा बकाया घट न जाए। नया बोझ पुराने हिसाब को बिगाड़ देता है, और ऊपर दिए उदाहरणों की गणना भी बदल जाती है। जो कर्ज आप चुका रहे हैं, उसे घटते देखना ज़्यादा ज़रूरी है।
- कार्ड का पूरा बिल चुकाने की कोशिश करें। सिर्फ़ न्यूनतम रकम देने से बाकी पर ब्याज लगता रहता है। जिस महीने पूरा बिल दे सकें, ज़रूर दें। इससे ब्याज का सिलसिला टूट जाता है।
- किश्त की तारीख पर ऑटो-पे लगाएँ। इससे भूल से लेट फ़ीस नहीं लगती। बस इतना देख लें कि खाते में उस तारीख तक पैसे आ चुके हों।
- चूकने से पहले बैंक से बात करें। किश्त की तारीख या अवधि बदलवाने के बारे में पूछना आसान है, चूक के बाद मुश्किल। बात करते समय एक ही माँग रखें, और बाद में ईमेल से उसे लिखित में दोहरा दें।
- हर तीन महीने में सिबिल रिपोर्ट देखें। Credit Insights आपकी Experian की रिपोर्ट को आसान भाषा में दिखाता है। देखें कि कोई बंद खाता अब भी खुला तो नहीं दिख रहा, और कोई ऐसा कर्ज तो नहीं जिसे आप पहचानते नहीं।
- चुकाने की योजना कागज़ पर लिखें और घर में किसी भरोसेमंद के साथ साझा करें। जब घर के लोग जानते हैं कि हर महीने कितना कर्ज में जाना है, तो खर्च पर सहमति बनना आसान हो जाता है।
- हर किश्त की रसीद या मैसेज संभालकर रखें। अगर कभी बैंक के रिकॉर्ड में कोई गड़बड़ दिखे, तो आपके पास सबूत रहेगा। एक फ़ोल्डर बना लें, कागज़ का या फ़ोन में।
- छोटी जीत मनाएँ। पहला कर्ज चुकता हो, तो उस रकम को अगले कर्ज पर लगाना न भूलें, और घर में एक छोटी सी खुशी भी मना लें। यह लंबा रास्ता है, और हौसला बनाए रखना योजना का हिस्सा है।
और जानने के लिए पढ़ें: क्रेडिट कार्ड कर्ज से छुटकारा कैसे पाएँ और कर्ज से जल्दी निकलने का साफ़ रास्ता।
अपनी क्रेडिट रिपोर्ट एक नज़र में देखें
कोई पुराना या अनजाना कर्ज तो नहीं छूटा, यह आसान भाषा में देखें।
मेरी क्रेडिट जानकारी देखें
Mohit Juneja
Mohit Juneja is FREED’s Content & Communication Lead with 12+ years of experience across content, media, advertising and digital communications. He holds a postgraduate diploma in Communications from Xavier Institute of Communications, Mumbai, and has worked with organisations including NDTV, The Indian Express, McCann Worldgroup and NABARD.
At FREED, he leads content and communication across loan management, debt resolution, debt consolidation and financial well-being. His work combines research, storytelling and consumer-focused communication to make complex financial topics easier to understand and act on. He has also scripted and produced 11 documentaries on rural development and agriculture for NABARD, with film's selected for the Mumbai International Film Festival.
mohit.juneja@freed.care

FREED is India's trusted loan management platform. Founded in 2020 and headquartered in Gurugram, FREED has counselled 20 lakh+ people on personal loans, credit cards, and app loans. FREED charges fees only on successful settlement, not upfront. FREED does not handle secured loans (home loans, car loans, gold loans).
Media Mentions