लोन रिकवरी का मतलब क्या है? बैंक बकाया पैसा कैसे वसूलते हैं
कॉल से कोर्ट तक: बैंक के हर तरीके और हर तरीके में आपके पास क्या विकल्प हैं।
Mohit Juneja
Reviewed by FREED India, Debt Resolution Specialists
 4.7/5
 ₹3,200Cr+
 20,000+
 20,00,000+4.7/5₹3,200Cr+20,000+20,00,000+
मुख्य सारांश

बैंक लोन वसूली कैसे करता है? अक्सर नरम तरीकों से शुरू करता है और बाद में सख्त तरीकों पर जाता है।
बिना गारंटी वाले लोन में बैंक के पास सिविल केस, लोक अदालत और क्रेडिट रिपोर्टिंग के रास्ते होते हैं।
हर तरीके की अपनी सीमा है और हर चरण में आपके पास विकल्प हैं।
सबसे पहले बैंक से लिखित बात करना सबसे सुरक्षित कदम है।
बैंक सबसे पहले कौन से नरम तरीके अपनाता है?
लोन रिकवरी यानी लोन वसूली वह प्रक्रिया है जिससे बैंक या NBFC बकाया रकम वापस पाता है। इसमें याद दिलाना, नोटिस, एजेंट, कोर्ट और क्रेडिट रिपोर्टिंग जैसे कई तरीके आते हैं।
मान लीजिए EMI 5 तारीख को कटनी थी। खाते में पैसे कम थे। 6 तारीख को SMS आया। 8 तारीख को पहला कॉल आया। यहीं से वसूली शुरू होती है।
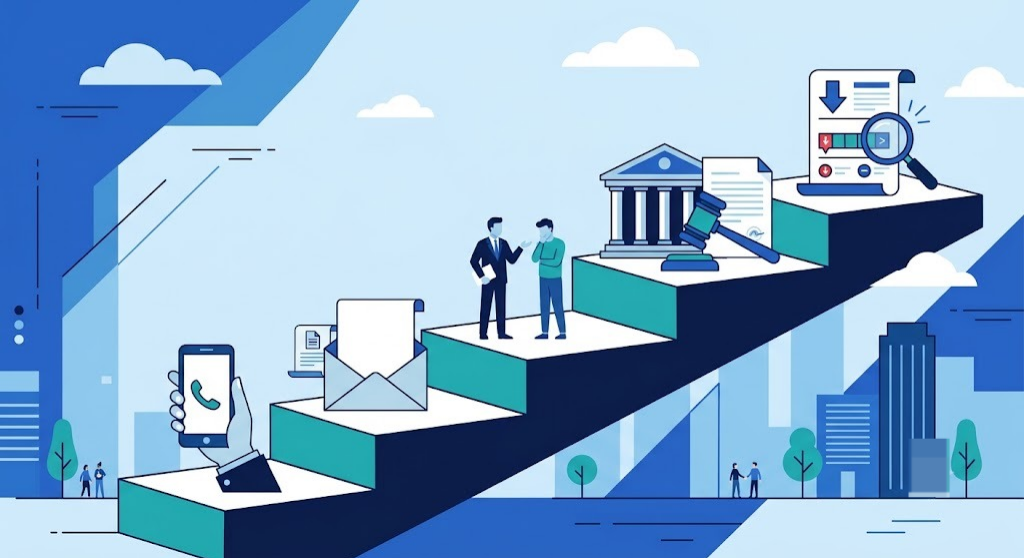
इस गाइड में आठ तरीके हैं। रिमाइंडर और कॉल। नोटिस। एजेंट। सिविल केस। DRT। लोक अदालत। क्रेडिट रिपोर्टिंग। और गारंटर या ARC तक की कार्रवाई। पहले नरम तरीके देखते हैं। अगर पूरा भुगतान करना संभव नहीं है, तो FREED का लोन सेटलमेंट प्रोग्राम के बारे में जानें।
बैंक पहले SMS और ईमेल भेजता है। फिर फोन कॉल आते हैं। कभी-कभी बैंक घर या दफ्तर पर आने की बात भी करता है। इस चरण में बैंक अक्सर बातचीत के लिए तैयार रहता है।
कई बार बैंक खुद विकल्प देता है। वह EMI की तारीख बदलने या किस्त की रकम घटाने का सुझाव दे सकता है। यह हर केस में नहीं होता। बैंक की अपनी नीति के हिसाब से तय होता है।
एक उदाहरण लेते हैं। आपकी EMI ₹8,000 है और दो किस्तें छूट गईं। बकाया ₹16,000 हुआ। इस पर बैंक देर से भुगतान की फीस और ब्याज जोड़ सकता है। ये चार्ज आपके सैंक्शन लेटर में लिखे होते हैं। कोई भी रकम मानने से पहले वही पन्ना खोलकर देखें।
इस चरण में सबसे अच्छा कदम सीधा है। बैंक को लिखित में बताएं कि दिक्कत क्या है और आप कितना दे सकते हैं। जवाब की कॉपी रखें। अगर कई लोन हैं, तो consolidation loan का मतलब भी समझ लें।

लीगल नोटिस और डिमांड नोटिस क्या होते हैं?
दोनों नोटिस अलग हैं। डिमांड नोटिस बैंक खुद भेजता है। इसमें बकाया रकम और भुगतान की तारीख लिखी होती है। लीगल नोटिस वकील के जरिए आता है। उसमें आगे की कानूनी कार्रवाई की चेतावनी होती है।
नोटिस में एक समय सीमा लिखी रहती है। इसका मतलब है कि इस तारीख तक जवाब या भुगतान की उम्मीद है। यह कोर्ट का आदेश नहीं है। नोटिस सिर्फ़ चेतावनी है। फिर भी इसे हल्के में न लें।
नोटिस मिलने पर तीन काम करें। पहला, पूरा नोटिस ध्यान से पढ़ें। दूसरा, रकम का हिसाब अपने लोन स्टेटमेंट से मिलाएं। तीसरा, तय तारीख से पहले लिखित जवाब भेजें।
जवाब में अपनी स्थिति साफ लिखें। बताएं कि आप कितना और कब तक दे सकते हैं। गलत रकम दिखे तो उसे सुधारने को कहें। जवाब की रसीद या ईमेल सुरक्षित रखें।
नोटिस आते ही इन बातों की जांच करें:
आपका नाम और लोन अकाउंट नंबर सही है या नहीं
बकाया रकम आपके स्टेटमेंट से मिलती है या नहीं
भुगतान की आखिरी तारीख क्या है
नोटिस बैंक ने भेजा है या वकील ने
इनमें से कोई चीज़ गलत दिखे तो जवाब में उसे साफ लिखें।
नोटिस की भाषा सख्त हो सकती है। इससे घबराकर बिना पढ़े कुछ साइन न करें। फोन पर बिना सोचे वादा भी न करें। हर बात लिखित में रखें। नोटिस का पूरा हाल जानने के लिए पढ़ें Legal Notice for Loan Recovery और Legal Notice for Recovery of Money।
रिकवरी एजेंट और कलेक्शन एजेंसी कैसे काम करती है?
कई बैंक वसूली के लिए अपनी टीम रखते हैं। कुछ बैंक यह काम बाहर की एजेंसी को देते हैं। दोनों सूरतों में एजेंट बैंक की तरफ से बात करता है।
RBI के 12 अगस्त 2022 के परिपत्र के अनुसार, बैंक अपने रिकवरी एजेंटों के काम के लिए खुद जिम्मेदार हैं। बैंक और उसके एजेंट डराने या परेशान करने का कोई तरीका नहीं अपना सकते। सुबह 8 बजे से पहले और शाम 7 बजे के बाद वसूली के लिए कॉल करना भी मना है।
बैंक की अपनी टीम और बाहर की एजेंसी में एक फर्क है। अपनी टीम के लोग बैंक के कर्मचारी होते हैं। एजेंसी के लोग ठेके पर काम करते हैं। पर नियम दोनों पर एक जैसे लागू होते हैं।
एजेंट के आने पर शांत रहें। उससे पूछें कि वह किस बैंक की तरफ से आया है। उसका नाम और संपर्क नंबर लिख लें। अधिकार पत्र मांगना आपका हक है। बात फोन पर हो तो तारीख, समय और नंबर नोट करें। धमकी या गाली-गलौज हो तो उसका रिकॉर्ड रखें। फिर पहले बैंक में लिखित शिकायत दें। प्रक्रिया यहां समझाई गई है।
एजेंट के अधिकारों और आपके अधिकारों की पूरी सूची अलग गाइड में है। यहां दोहराने की जरूरत नहीं है। पढ़ें Who Is a Recovery Agent और Payment Recovery Agents: Rights। RBI के नियम यहां समझाए गए हैं।

फ्रीड एक्सपर्ट टिप
एजेंट से बैंक का नाम और अधिकार पत्र मांगें। जवाब की तारीख और समय लिख लें।
अधिकार पत्र लिखित में मांगें।कोर्ट के रास्ते: सिविल केस, DRT और लोक अदालत
यह हिस्सा बिना गारंटी वाले लोन और कार्ड के लिए है। इन रास्तों में फैसला कोर्ट या कोई मान्य संस्था करती है। बैंक नहीं।
सिविल केस। बैंक रकम वसूलने के लिए सिविल कोर्ट में दावा दायर कर सकता है। केस बैंक दायर करता है। कोर्ट दोनों पक्षों को सुनकर फैसला देता है। सुनवाई में आपको अपनी बात रखने का मौका मिलता है।
DRT (Debt Recovery Tribunal)। यह बैंकों के बड़े दावों के लिए बनी विशेष संस्था है। कितनी रकम से ऊपर के दावे यहां आते हैं, यह सरकारी अधिसूचना में तय है। इसलिए अपने केस के लिए यह सीमा बैंक या वकील से लिखित में पूछें। विस्तार से पढ़ें Debt Recovery Tribunal।
लोक अदालत। यह आपसी समझौते का मंच है। दोनों पक्ष बात करके हल निकालते हैं। लोक अदालत का अवॉर्ड अंतिम और बाध्यकारी होता है। इसलिए समझौते की हर शर्त पढ़कर ही मानें। पूरा हाल Lok Adalat Loan Recovery में है।
कोर्ट का समन आए तो उसे कभी अनदेखा न करें। तय तारीख पर पेश हों या अपने वकील को भेजें। अनदेखा करने पर कोर्ट आपकी गैरहाजिरी में भी फैसला दे सकता है। इसलिए समन मिलते ही उसकी कॉपी संभालकर रखें।
कोर्ट की प्रक्रिया के दौरान भी बातचीत का रास्ता खुला रहता है। कई बार दोनों पक्ष आपसी समझौते पर पहुंच जाते हैं। ऐसा कोई भी समझौता लिखित और साफ शर्तों के साथ होना चाहिए।
एक सीमा की बात। SARFAESI कानून सिर्फ़ गिरवी रखी संपत्ति वाले (secured) लोन पर लागू होता है। फ्रीड ऐसे लोन नहीं संभालता। इसलिए इस पर यहीं रुकते हैं।
कोर्ट में दावा कितने समय तक किया जा सकता है, यह कानून की समय सीमा पर निर्भर है। इसे Loan Recovery Time Limit गाइड में समझें।
क्रेडिट रिपोर्टिंग, गारंटर और ARC: बैंक के बाकी तरीके
क्रेडिट रिपोर्टिंग। देर से भुगतान की जानकारी क्रेडिट ब्यूरो तक जाती है। 1 जुलाई 2026 से बैंक हर महीने 9, 16, 23 तारीख और महीने के आखिरी दिन की जानकारी भेजते हैं। इसलिए बदलाव जल्दी दिखता है। देर से भुगतान का निशान रिपोर्ट में दिखता है। इससे आपका स्कोर गिर सकता है। आप क्या कर सकते हैं: साल में एक बार अपनी पूरी रिपोर्ट मुफ्त देखें। खाते की स्थिति, भुगतान का इतिहास और बकाया रकम जांचें। गलती दिखे तो सबूत के साथ शिकायत करें। RBI के निर्देश में जानकारी अपडेट करने के लिए 21 दिन और शिकायत निपटाने के लिए 30 दिन तय हैं। अपनी रिपोर्ट Check Credit Insight पर देखें।
गारंटर और सह-आवेदक। अगर लोन में कोई गारंटर या सह-आवेदक है, तो बैंक उनसे भी बात कर सकता है। यह लोन एग्रीमेंट की शर्तों और कानून पर निर्भर करता है। आप क्या कर सकते हैं: अपना एग्रीमेंट पढ़ें और बैंक से इस बारे में लिखित में पूछें।
ARC को बिक्री और राइट-ऑफ। बैंक कभी-कभी पुराना बकाया किसी एसेट रीकंस्ट्रक्शन कंपनी (ARC) को बेच देता है। तब आपको पैसे किसे देने हैं, यह बदल जाता है। राइट-ऑफ बैंक के हिसाब-किताब का एक कदम है। इससे आपका बकाया खत्म नहीं होता। आप क्या कर सकते हैं: नई कंपनी से लिखित में पूछें कि बकाया कितना है और किस आधार पर। इस चरण को समझने के लिए NPA क्या होता है और CIBIL score क्या होता है पढ़ें।

कानून क्या कहता है
RBI के निर्देश के अनुसार आप क्रेडिट रिपोर्ट मुफ्त पा सकते हैं। गलती सुधारने की अर्जी भी दे सकते हैं।
RBI निर्देश पढ़ेंकौन सा तरीका कब अपनाया जाता है? (तुलना)
तरीका | कब | आप पर असर | आपका विकल्प |
|---|---|---|---|
रिमाइंडर कॉल | पहली चूक के बाद | दबाव | बैंक से लिखित बात |
डिमांड/लीगल नोटिस | चूक बनी रहने पर | कानूनी चेतावनी | समय पर लिखित जवाब |
एजेंट | लंबे बकाया पर | बार-बार संपर्क | अधिकार पत्र मांगें |
सिविल केस/DRT | बड़ी रकम या अनदेखी पर | कोर्ट की प्रक्रिया | बातचीत और समाधान |
क्रेडिट रिपोर्टिंग | हर बकाया पर | स्कोर गिरना | समय पर भुगतान शुरू करें |
इस तालिका को अपनी स्थिति से मिलाएं। पहले देखें कि आप किस चरण पर हैं। फिर वही विकल्प चुनें जो उस चरण के सामने लिखा है। जैसे अभी सिर्फ़ रिमाइंडर आ रहे हैं, तो बैंक से लिखित बात सबसे असरदार रहती है। नोटिस आ चुका है, तो समय पर जवाब पहली प्राथमिकता है।
तीन सवाल खुद से पूछें:
मेरा बकाया कितना है और कितने महीने से है
मैं हर महीने कितना दे सकता हूं
बैंक से मेरी आखिरी लिखित बात कब हुई
इनके जवाब आपकी अगली चाल तय करते हैं।
ध्यान रखें कि यह क्रम हर केस में एक जैसा नहीं होता। कुछ बैंक कुछ चरण छोड़ देते हैं। कुछ पहले ही कड़ा रुख अपनाते हैं। इसलिए हर कदम पर बैंक से लिखित में बात रखें।
FREED आपकी कैसे मदद करता है
मान लीजिए प्रिया की तीन EMI चल रही हैं। बकाया धीरे-धीरे बढ़ रहा है। अभी किस्तें चल रही हैं, पर बोझ भारी है। ऐसे में पहले EMI का दबाव घटाने का रास्ता देखना ठीक रहता है।
फ्रीड का Debt Consolidation Program (Reduce My EMI) यही देखता है। इसमें कई बिना गारंटी वाले लोन एक EMI में बदले जा सकते हैं। इसकी कोई फीस नहीं है। इसके लिए आपका CIBIL स्कोर 700 या उससे ऊपर होना चाहिए। यह उनके लिए नहीं है जो पहले से डिफॉल्ट में हैं। देखें Debt Consolidation Program।
इस प्रोग्राम में पहले आपकी पूरी स्थिति देखी जाती है। फिर तय होता है कि एक EMI संभव है या नहीं। कोई नतीजा पहले से तय नहीं होता।
अगर एजेंट के कॉल परेशान कर रहे हैं, तो FREED Shield मदद करता है। यह हर कॉल का रिकॉर्ड रखने और शिकायत आगे बढ़ाने में काम आता है। यह कानूनी प्रतिनिधित्व नहीं है। यह कॉल रोकने का दावा भी नहीं करता।
अपनी रिपोर्ट की स्थिति जानने के लिए Check Credit Insight देखें।
सेटलमेंट कोई ऐसी चीज़ नहीं है जिसे उधार लेने वाला अपनी पसंद से चुनता है। यह आखिरी रास्ता है, उन बिना गारंटी वाले लोन के लिए जिन्हें पूरा चुकाना सच में संभव नहीं है। अंतिम शर्तें बैंक तय करता है। पढ़ें Bank Loan Settlement Hindi।
डिफ़ॉल्ट के बाद क्या-क्या होता है, यह हमारी गाइड लोन डिफ़ॉल्ट होने पर क्या होता है में चरण-दर-चरण बताया गया है। अगर पूरा भुगतान सच में संभव नहीं है, तो फ्रीड का लोन सेटलमेंट प्लान आखिरी रास्ते के रूप में मौजूद है।
Sourcing and Verification
Claim | Source |
|---|---|
बैंक एजेंटों के काम के लिए जिम्मेदार, डराना मना, कॉल का समय सुबह 8 से शाम 7 | RBI परिपत्र, 12 अगस्त 2022 (Id=12378) |
साल में एक मुफ्त रिपोर्ट, 21 दिन और 30 दिन की सुधार सीमा | RBI Master Direction, Id=12764 |
9, 16, 23 और महीने के आखिरी दिन की रिपोर्टिंग, 1 जुलाई 2026 से | RBI Amendment Directions, 4 दिसंबर 2025 (Id=13180) |

Mohit Juneja
Mohit Juneja writes educational content at FREED on debt management, credit scores, loan repayment, and borrowing best practices. His content is shaped by expert insights and industry knowledge, helping readers better understand their financial options and make informed decisions.
mohit.juneja@freed.care

FREED is India's trusted loan management platform. Founded in 2020 and headquartered in Gurugram, FREED has counselled 20 lakh+ people on personal loans, credit cards, and app loans. FREED charges fees only on successful settlement, not upfront. FREED does not handle secured loans (home loans, car loans, gold loans).
Media Mentions