ऋण निपटान कैसे करें? बैंक से कम पैसे में ऋण कैसे निपटाएं
किस्तें भर-भरकर थक गए? हर महीने वेतन आता है और सीधे बैंकों के पास चला जाता है। और अब ऋण का मूलधन कम ही नहीं हो रहा, चाहे कितने भी महीनों से भुगतान करते रहो। आप अकेले नहीं हैं। लाखों भारतीय इसी स्थिति में हैं। अगर आप सच में चुकाने में असमर्थ हैं, तो ऋण निपटान एक कानूनी रास्ता है। इस मार्गदर्शिका में चरण-दर-चरण समझाएंगे: कैसे होता है, कितनी छूट मिलती है, साख अंक पर क्या असर पड़ता है, और घर बैठकर अकेले करना सुरक्षित है या नहीं।
Mohit Juneja
Reviewed by FREED India, Debt Resolution Specialists
 4.7/5
 ₹3,200Cr+
 20,000+
 20,00,000+4.7/5₹3,200Cr+20,000+20,00,000+
ऋण निपटान क्या होता है? सीधा जवाब

ऋण निपटान का अर्थ है: बैंक को एकमुश्त राशि देकर बाकी बकाया माफ करवाना। इसे एकबारगी निपटान यानी एक ही बार में सब खत्म करना भी कहते हैं।
छूट की सीमा आमतौर पर बकाया का ५०%* तक होती है। यह हर मामले में अलग होता है, कोई गारंटी नहीं।
साख रिपोर्ट पर "निपटाया गया" की स्थिति दिख सकती है, जो साख प्रोफाइल को नकारात्मक रूप से प्रभावित कर सकती है। अंक अल्पकाल में ७५ से १०० अंक तक गिर सकते हैं।
समयसीमा बैंक, दस्तावेज और व्यक्तिगत मामले के अनुसार अलग-अलग होती है।
फ्रीड के परामर्शदाता पाठकों की ओर से दस्तावेज तैयार करते हैं, आगे-पीछे की बातचीत संभालते हैं, और निपटान पत्र ठीक करवाते हैं।
ऋण निपटान क्या होता है? (सरल परिभाषा)
शब्द | क्या होता है | साख रिपोर्ट पर क्या आता है |
निपटान | बकाया का एक हिस्सा बैंक को एक बार में देते हो, बाकी बैंक माफ कर देता है | "निपटाया गया" का चिह्न |
ऋण बंद | पूरी राशि चुका दी | "बंद", सर्वोत्तम परिणाम |
अपलेखन | बैंक ने ऋण को अपनी बहीखाते से हटा दिया | "अपलेखित", सबसे बुरी स्थिति, कानूनी जोखिम भी |
निपटान आमतौर पर तभी मिलता है जब ऋण ९०+ दिनों से देय हो। बैंक की भाषा में इसे अनर्जक आस्ति कहते हैं।
बैंक निपटान को दान की तरह नहीं करते। उनका भी हिसाब होता है: अगर उधारकर्ता सच में नहीं दे सकता, तो अदालत में लड़ने से बेहतर है आंशिक वसूली स्वीकार करना। अगर पूरा भुगतान करना संभव नहीं है, तो FREED का लोन सेटलमेंट प्रोग्राम के बारे में जानें।
ऋण निपटान कैसे होता है? पूरी प्रक्रिया चरण-दर-चरण
- 1
चरण १: अपनी आर्थिक स्थिति ईमानदारी से जाँचें
पहले एक सरल सूची बनाएं। सभी ऋणों में मिलाकर कितना बकाया है? हर महीने कितनी एकमुश्त राशि वास्तव में जुटा सकते हैं? यह स्पष्टता निपटान का प्रस्ताव देने से पहले होनी चाहिए।
- 2
चरण २: वास्तविक कठिनाई के दस्तावेज तैयार करें
बैंक निपटान तभी विचार करता है जब वास्तविक आर्थिक कठिनाई सिद्ध होती हो। नौकरी जाना, चिकित्सा आपात, आय में गिरावट, वेतन पर्ची जो बकाया से बहुत कम दिख रही हो। ये दस्तावेज तैयार रखना जरूरी है। बिना प्रमाण के बैंक बात नहीं करता।
- 3
चरण ३: निपटान प्रस्ताव की गणना करें
बकाया का कितना प्रतिशत प्रस्ताव करें? यह गणना ऋण का आकार, विलंब अवधि यानी कितने दिनों से देय है, और बैंक के प्रकार के हिसाब से अलग होती है। फ्रीड के परामर्शदाता पाठकों के दस्तावेज देखकर यह राशि तैयार करने में मदद करते हैं, क्योंकि पहला प्रस्ताव बहुत कम या बहुत ज़्यादा, दोनों गलत होते हैं।
- 4
चरण ४: बैंक से बातचीत शुरू होती है
बैंक पहले जवाबी प्रस्ताव देता है। यह सामान्य है। २ से ४ दौर की आगे-पीछे की बातचीत सामान्य है। फ्रीड के परामर्शदाता यह बातचीत संभालते हैं, ताकि पाठक गलत समय पर "हाँ" न बोल दे।
- 5
चरण ५: अंतिम निपटान राशि लिखित में पक्की करें
जब राशि तय हो, लिखित अनुमोदन लेना जरूरी है। मौखिक "हाँ" काफी नहीं। एक भी चीज लिखित में नहीं है तो मानो कुछ हुआ ही नहीं।
- 6
चरण ६: एकमुश्त भुगतान करें और निपटान पत्र लें
भुगतान के बाद बैंक निपटान पत्र देता है, जिसमें खाता "निपटाया गया" अंकित होता है। साथ में अनापत्ति प्रमाण पत्र और शून्य शेष विवरण भी लें। तीनों दस्तावेज अनिवार्य हैं।
- 7
चरण ७: साख अंक अद्यतन और पुनर्प्राप्ति योजना
बैंक ब्यूरो को "निपटाया गया" स्थिति के साथ अद्यतन करता है। इसके बाद अनुशासित भुगतान व्यवहार और जिम्मेदार साख उपयोग के माध्यम से साख प्रोफाइल को धीरे-धीरे सुधारा जा सकता है। फ्रीड के नामांकित ग्राहकों को निपटान के बाद की साख सुधार योजना भी मिलती है।
ऋण निपटान में कितनी छूट मिलती है? (वास्तविक अपेक्षाएं)
सीधी बात: छूट ५०%* तक मिल सकती है। यह निश्चित नहीं है। अंतिम शर्तें बैंक तय करता है।
कौन से कारक मायने रखते हैं?
- विलंब अवधि यानी कितने दिनों से देय है
- बकाया राशि कितनी बड़ी है
- बैंक है, गैर-बैंकिंग वित्तीय कंपनी है, या वित्त प्रौद्योगिकी अनुप्रयोग है
- उधारकर्ता की वास्तविक कठिनाई दस्तावेजों से कितनी स्पष्ट रूप से सिद्ध होती है
अकेले बातचीत करने में एक समस्या होती है। बैंकों के पास ये बातचीत बार-बार होती हैं। उधारकर्ता के पास पहली बार। फ्रीड के परामर्शदाता दस्तावेज तैयार करते हैं, प्रस्ताव की संरचना बनाते हैं, और आगे-पीछे की बातचीत संभालते हैं ताकि पाठक बहुत जल्दी या बहुत ज़्यादा राशि पर सहमत न हो जाए।
फ्रीड अस्वीकरण: यहाँ जो सीमाएं बताई गई हैं वे संकेतात्मक हैं। अंतिम निपटान राशि आपका बैंक या गैर-बैंकिंग वित्तीय कंपनी तय करती है। फ्रीड कोई ऋण प्रदाता नहीं है। कोई परिणाम की गारंटी नहीं है। अपने बैंक से सीधे पुष्टि जरूर करें।
सेटलमेंट के हर चरण को समझने के लिए बैंक लोन सेटलमेंट की प्रक्रिया पढ़ें। जब पूरा भुगतान सच में असंभव हो जाए, तब फ्रीड का लोन सेटलमेंट प्लान आखिरी विकल्प के रूप में मौजूद है।
Are You in a Loan Trap? Quick Check
Move the slider to your total EMIs as a % of monthly salary. See your debt stress level instantly.
EMIs as % of Monthly Salary
स्वयं ऋण निपटान बनाम विशेषज्ञ सहायता: क्या अंतर है?
पहलू | विशेषज्ञ-सहायता (फ्रीड) | स्वयं सीधी बातचीत |
दस्तावेज तैयार करना | फ्रीड परामर्शदाता संभालते हैं | पाठक को खुद सब तैयार करना होता है |
आगे-पीछे की बातचीत | संभाला जाता है | पाठक बैंक से सीधे बात करता है |
लिखित निपटान पत्र | फ्रीड शब्दावली सत्यापित करता है | मौखिक प्रतिबद्धता का जोखिम रहता है |
वसूली एजेंट उत्पीड़न | फ्रीड अधिकार समझाता है, शिकायत पत्र तैयार करने में मदद करता है | पाठक अकेले सामना करता है |
एकाधिक ऋण प्रबंधन | एक साथ संभव | एक-एक ऋण, समय लेने वाला |
निपटान के बाद साख योजना | शामिल है | अनुवर्ती सहायता नहीं मिलती |
निपटान कानूनी है। खुद करने की कोशिश कर सकते हैं। लेकिन फ्रीड जैसे मंचों के जरिए लोग संरचित मार्गदर्शन और दस्तावेज सहायता का लाभ उठाते हैं, क्योंकि परामर्शदाता दस्तावेज व्यवस्थित रखते हैं और जल्दी "हाँ" नहीं बोलने देते।

फ्रीड विशेषज्ञ सुझाव
बैंक का पहला जवाबी प्रस्ताव सुनकर तुरंत "हाँ" मत बोलना। अगर बैंक बहुत जल्दी सहमत हो जाए, तो मतलब आपने ज़्यादा प्रस्ताव कर दिया। वास्तविक बातचीत में २ से ४ दौर चलते हैं। फ्रीड के परामर्शदाता यह आगे-पीछे की बातचीत संभालते हैं ताकि आप सही राशि पर निपटान करें, ज़्यादा पर नहीं।
अपना सेटलमेंट आज ही प्लान करेंऋण निपटान के बाद साख अंक पर क्या होता है?
यह ईमानदार खंड है। तो सीधी बात करते हैं।
निपटान के बाद साख रिपोर्ट पर "निपटाया गया" का चिह्न आता है। अंक ७५ से १०० अंक तक गिर सकता है। यह चिह्न साख रिपोर्ट पर ७ साल तक रह सकता है।
लेकिन एक तुलना जरूर समझें। "अपलेखित" स्थिति में २००+ अंक की गिरावट होती है, कानूनी कार्रवाई का जोखिम होता है, और वसूली का दबाव भी। "निपटाया गया" एक नियंत्रित निकास है। चूककर्ता रहने से निपटान बहुत बेहतर है।
साख अंक पुनर्प्राप्ति योजना:
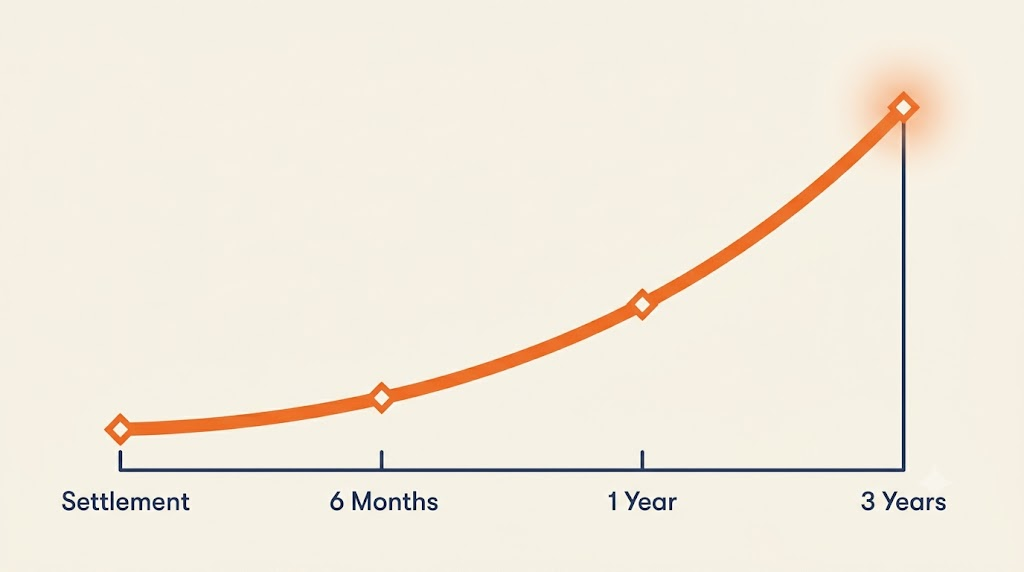
- से ६ महीने: अंक ६२० के आसपास। कोई नया साख मत लें। मौजूदा किस्तें स्थिर रखें।
- ६ से १२ महीने: एक सुरक्षित साख पत्र लें (बैंक में सावधि जमा रखकर मिलता है)। उपयोग कम रखें।
- १२ से १८ महीने: उपयोग ३०% से कम रखें। समय पर भुगतान सख्त होना चाहिए।
- १८ से २४ महीने: अंक ७२०+ के आसपास वापस आ सकता है।

कानून क्या कहता है
भारतीय रिजर्व बैंक के दिशानिर्देशों के अनुसार, कोई भी बैंक या गैर-बैंकिंग वित्तीय कंपनी निपटान के लिए आपको धमकी, दुर्व्यवहार, या उत्पीड़न नहीं कर सकती। वसूली प्रक्रिया के दौरान ऋण विवरण को परिवार के सदस्यों, नियोक्ताओं या असंबंधित तृतीय पक्षों के साथ अनुचित तरीके से साझा नहीं किया जाना चाहिए। अगर वसूली के समय कोई सीमा पार हो, तो भारतीय रिजर्व बैंक लोकपाल में शिकायत दर्ज कर सकते हैं। जब वसूली कॉल धमकी भरी या अपमानजनक हो जाएं, फ्रीड आपको अधिकार समझने में मदद करता है और उचित माध्यमों से शिकायत पत्र तैयार करने में सहायता करता है।
अपने कानूनी अधिकार समझेंऋण निपटान करने से पहले ये ५ बातें जरूर सोचें
- 1
सिर्फ तभी करें जब सच में चुकाना संभव न रहा हो।
अल्पकालिक नकदी संकट है? पहले समेकन यानी सभी ऋण एक में मिलाना, पुनर्गठन यानी ऋण योजना बदलना, या अस्थायी विराम यानी भुगतान पर अस्थायी रोक अन्वेषण करें। निपटान इनके बाद आता है।
- 2
कर प्रभाव हो सकता है।
जो राशि बैंक माफ करता है वह कभी-कभी आयकर अधिनियम की धारा ५६ के तहत कर योग्य होती है। एक चार्टर्ड लेखाकार से एक बार जरूर पूछें।
- 3
एकमुश्त व्यवस्था पहले करें।
निपटान का अर्थ है एक बार में पूरी सहमत राशि देना। यह व्यवस्था किए बिना प्रक्रिया शुरू मत करें।
- 4
सभी ऋण एक साथ निपटाने की कोशिश करें।
एक-एक ऋण करने से समय भी लगता है और साख अंक बार-बार प्रभावित होता है।
- 5
तीनों दस्तावेज अनिवार्य हैं:
निपटान पत्र, अनापत्ति प्रमाण पत्र, और शून्य शेष विवरण। तीनों लें, एक भी मत छोड़ें।

भ्रमित हैं कि निपटान करें या नहीं?
एक मुफ्त कॉल। कोई निर्णय नहीं। सिर्फ ईमानदार, भारत-विशिष्ट सलाह, आपके ऋणों के हिसाब से।
फ्रीड विशेषज्ञ से मुफ्त बात करेंकौन से ऋण निपटाए जा सकते हैं?
हाँ (असुरक्षित ऋण):
- साख पत्र बकाया
- व्यक्तिगत ऋण (बैंक और गैर-बैंकिंग वित्तीय कंपनियां)
- अनुप्रयोग-आधारित तत्काल ऋण (क्रेडिटबी, पेयू, आदि)
- उपभोक्ता टिकाऊ ऋण (बिना जमानत वाले)
नहीं (सुरक्षित ऋण, अलग कानूनी प्रक्रिया):
- गृह ऋण (सरफेसी अधिनियम लागू होता है, संपत्ति का जोखिम)
- वाहन ऋण (जमानत-समर्थित)
- स्वर्ण ऋण (जमानत-समर्थित)
फ्रीड असुरक्षित ऋणों में विशेषज्ञता रखता है। सुरक्षित ऋणों के लिए प्रक्रिया अलग है, और फ्रीड उन्हें संभाल नहीं करता।
ऋण निपटान में लोग जो सामान्य गलतियाँ करते हैं
- 1
पहला प्रस्ताव बहुत ऊँचा देना।
बातचीत की गुंजाइश नहीं बचती। हमेशा थोड़ा कम प्रस्ताव दें, बैंक जवाबी प्रस्ताव देगा।
- 2
मौखिक प्रतिबद्धता मान लेना।
"मैंने बोल दिया ना" काफी नहीं होता। बैंक लिखित पत्र नहीं देता तब तक कुछ भी अंतिम नहीं है।
- 3
अनापत्ति प्रमाण पत्र संग्रहित न करना।
निपटान भुगतान के बाद भी प्रमाण पत्र नहीं लिया तो खाता साख रिपोर्ट में तकनीकी रूप से लंबित दिख सकता है।
- 4
एक ऋण निपटाकर बाकी को अनदेखा करना।
एक ऋण निपटाकर बाकी को अनदेखा करना। बाकी ऋणों पर वसूली प्रक्रिया अलग से चलती रहेगी। एक साथ योजना बनाएं।
- 5
वसूली एजेंट के दबाव में ज़्यादा देना।
वसूली एजेंट के दबाव में ज़्यादा देना। वसूली चर्चाएं तनावपूर्ण लग सकती हैं, इसलिए सिर्फ आधिकारिक लिखित संचार पर भरोसा करें। लिखित समझौता सिर्फ बैंक के आधिकारिक माध्यम से होती है।
- 6
निपटान पत्र में "निपटाया गया" बनाम "बंद" की जाँच न करना।
निपटान पत्र में "निपटाया गया" बनाम "बंद" की जाँच न करना। "बंद" का अर्थ है पूरी राशि चुकी। "निपटाया गया" का अर्थ है आंशिक निपटान। पत्र में ठीक "निपटाया गया" लिखा होना चाहिए, "बंद" नहीं।
फ्रीड के बारे में
फ्रीड भारत की पहली ऋण राहत कंपनी है। २०२० में गुरुग्राम में शुरू हुई। असुरक्षित ऋणों में विशेषज्ञता रखती है: साख पत्र, व्यक्तिगत ऋण, अनुप्रयोग-आधारित ऋण, और बाद में भुगतान उत्पाद। ६०,०००+ ग्राहकों को परामर्श दिया। ₹३,२०० करोड़+ ऋण प्रबंधित किया। फीस सिर्फ सफल निपटान पर। कोई अग्रिम शुल्क नहीं।

Mohit Juneja
Mohit Juneja is FREED’s Content & Communication Lead with 12+ years of experience across content, media, advertising and digital communications. He holds a postgraduate diploma in Communications from Xavier Institute of Communications, Mumbai, and has worked with organisations including NDTV, The Indian Express, McCann Worldgroup and NABARD.
At FREED, he leads content and communication across loan management, debt resolution, debt consolidation and financial well-being. His work combines research, storytelling and consumer-focused communication to make complex financial topics easier to understand and act on. He has also scripted and produced 11 documentaries on rural development and agriculture for NABARD, with film's selected for the Mumbai International Film Festival.
mohit.juneja@freed.care

FREED is India's trusted loan management platform. Founded in 2020 and headquartered in Gurugram, FREED has counselled 20 lakh+ people on personal loans, credit cards, and app loans. FREED charges fees only on successful settlement, not upfront. FREED does not handle secured loans (home loans, car loans, gold loans).
Media Mentions